

Bitcoin vs. synthetische Hebelwirkung – Wie Papiermärkte einen knappen Vermögenswert bewegen können
TEIL I – GRUNDLAGEN
1. Wofür Bitcoin entwickelt wurde
- Knappheit, Begrenzung auf 21 Millionen
- Vertrauenswürdige Abwicklung
- Marktorientierte Preisfindung
- Warum eine feste Versorgung wichtig ist
2. Wo sich die finanzielle Realität unterschied
- Spot-Bitcoin vs. synthetisches Bitcoin
- Echte Coins vs. Papierengagement
- Wie Derivate die Knappheit umgehen
3. Auf Bitcoin aufbauende Instrumente
- Futures
- Optionen
- Perpetual Swaps
- Spot-ETFs vs. Futures-ETFs
- Welche sind durch echte BTC gedeckt, welche nicht?
TEIL II – MECHANISMEN DER MACHTSTRUKTUR
4. Wie Futures „Ghost Bitcoin” schaffen
- Keine BTC erforderlich, um Short-/Long-Positionen zu eröffnen
- Sicherheiten vs. echtes Eigentum
- Unbegrenzte Kontraktausgabe
- Synthetisches Angebot > echtes Angebot
5. Margin, Liquidationen und Kaskaden
- Warum Hebelwirkung Bewegungen verstärkt
- Wie Liquidationsmechanismen einen Crash beschleunigen
- Warum Abwärtsbewegungen einfacher sind als Aufwärtsbewegungen
6. Wie ein „Wal” den Markt alleine bewegen kann
- Hebelmultiplikatoren
- Anfälligkeit aufgrund dünner Orderbücher
- Wie eine erzwungene Liquidation viele weitere auslöst
- Das Spielbuch: pushen → liquidieren → Profit machen
7. Das Offshore-Problem
- Wo transparente Aufsicht endet
- Seychellen / Kaimaninseln / Dubai / Britische Jungferninseln
- Keine Identitäten, keine Rechenschaftspflicht, keine Prüfpfade
- Wie Scheingesellschaften Positionen in Milliardenhöhe eingehen können
TEIL III – FALLSTUDIENANALYSE
Sie können jedem Ereignis 1–2 Kapitel widmen.
8. Crash 2020 (COVID-Liquiditätsspirale)
- Leverage-Flush
- Zwangsverkäufe
- Welche Muster ähneln den heutigen Mechanismen?
9. Liquidationswelle 2021 (Elon-Peak + Futures-Überlastung)
- Wie Manie zu Fragilität führte
- Leverage-Verhältnis überstieg Spot-Tiefe
10. 2022 Dominanz der Derivate vor dem Zusammenbruch von FTX
- Papier-Bitcoin kontrollierte den Preis
- Spotmarkt machtlos
- Ritualisierte Abwicklung, sobald der Auslöser erreicht war
11. 2025 Oktober-Einbruch (das moderne Muster)
- Neue Zeitachse „Konto → Short → Kaskade”
- 19 Mrd. USD Liquidationen über Nacht
- Warum eine Identifizierung unmöglich ist
- Was sich gegenüber den Vorjahren geändert hat – was sich wiederholt
12. Mustererkennung zwischen allen vier Crashs
- Jeder Einbruch beginnt mit synthetischem Druck
- Jede Kaskade wird durch Hebelwirkung verstärkt
- Jeder Zusammenbruch löscht Long-Positionen von Privatanlegern aus
- Jedes Mal, wenn der Geistermarkt den realen Markt überwältigt
TEIL IV – THEORETISCHE SZENARIEN FÜR ANGRIFFE DURCH GROSSE AKTEURE
13. Szenario A – BlackRock-Short-Angriff (modelliert)
- Shell-Unternehmen eröffnet hochgradig fremdfinanzierte Long-Position.
- Muttergesellschaft eröffnet Short-Position in Milliardenhöhe.
- Preisdruck → Auslösen einer Kaskade → Gewinnmitnahme.
- Gegenpartei wird liquidiert → verschwindet.
- Aufsichtsbehörde kann Quelle nicht identifizieren.
14. Szenario B – Koordinierte institutionelle Unterdrückung
- Mehrere Fonds agieren separat, scheinen nicht miteinander verbunden zu sein.
- Jeder muss nur leicht nachdrücken.
- Marktliquidationen erledigen die schwere Arbeit.
15. Szenario C – ETF-Nachfrageabsorption ohne Spotkäufe
- Zuflüsse ≠ Spotgebote.
- ETF-Wrapper verlangsamen die Preisauswirkungen.
- Der synthetische Markt übertrifft die Ökonomie knapper Vermögenswerte.
TEIL V – WARUM NIEMAND DAS VERHINDERN KANN
16. Absichtliche regulatorische Blindheit
- SEC/CFTC/FINCEN sehen nur CME-regulierte Produkte.
- Krypto-Perps existieren außerhalb ihrer Zuständigkeit.
- Keine Transparenz der Orderbücher.
- Keine Aufzeichnungen über wirtschaftliche Eigentümer.
17. Warum Regulierungsbehörden dies fast nie aufdecken
- Erfordert grenzüberschreitende Vorladungsbefugnisse.
- Erfordert die Zusammenarbeit der Börsen.
- Muss Absicht nachweisen, nicht nur Teilnahme.
- Offshore-Unternehmen verschwinden nach der Liquidation.
18. Rechtliche vs. praktische Durchsetzungsrealität
- Das Gesetz ist in der Theorie stark.
- Die Durchsetzung ist in der Praxis schwach.
- Globale Finanzmacht > Reichweite der Regulierungsbehörden
TEIL VI – ABSCHLIESSENDE THESE
19. Bitcoin ist knapp – aber synthetisches Bitcoin ist unendlich
- Das zentrale Paradoxon
- Warum Futures das feste Angebot untergraben
- Wie der Preis die Hebelwirkung widerspiegelt, nicht die Knappheit
20. Könnte Bitcoin durch Papier-Bitcoin zerstört werden?
- Technisch gesehen ja
- Wirtschaftlich plausibel
- Praktisch unsichtbar, wenn dies über Offshore-Kanäle geschieht
21. Die unbequeme Wahrheit
- Ein einziges Unternehmen mit großem Kapital könnte Bitcoin beugen
- Und niemand würde jemals erfahren, dass sie dies getan haben
Quellen
Market Spotlight: The 19 Billion Liquidation That Shook Crypto
Billions in Liquidations. What Really Happened
Crypto VCs unpack the largest liquidation event in history
One Trillion wiped from crypto markets after October freefall
Crypto sees record 19B wipeout as China tariff pressurises markets
After record crash traders hedge against another freefall
Bitcoin recovers after largest liquidation event but risks remain
Crypto Convulsions and Digital Delusions
Crypto derivatives are becoming a major digital asset class
Lessons from the Crypto Winter
Flash Crash Analysis 19 May 2021 Binance
FTX Downfall and Centralised Fragility
Deleveraging Spirals and Stablecoin Attacks
The Great Silent Crash of the 21st Century
The Great Crypto Crash October 10 and the Halving Pivot
Cryptocurrency Bubble and Timeline of Crashes
Three Arrows Capital Collapse and Leverage Dynamics
Bitcoin Price Flash Crashes to 80000
Largest Crypto Liquidation Event in History
19B Crypto Crash. Leverage or China Tariffs
Haftungsausschluss
Diese Veröffentlichung ist eine analytische Forschungsarbeit und Szenario-Modellierung. Sie behauptet, impliziert oder behauptet nicht, dass BlackRock oder eine andere Organisation, ein Fonds, eine Börse, eine Verwahrstelle, ein ETF-Anbieter, ein Handelsunternehmen oder eine Person, auf die in diesen Seiten Bezug genommen wird, an illegalen Aktivitäten oder Marktmanipulationen beteiligt war. Alle beschriebenen hypothetischen Angriffsstrukturen sind theoretische Demonstrationen, die erklären sollen, wie das derzeitige Rahmenwerk für Bitcoin-Derivate ausgenutzt werden könnte, wenn ein bekannter oder unbekannter Akteur jemals mit ausreichendem Kapital und zum richtigen Zeitpunkt agieren würde. Diese Modelle sind kein Beweis für Fehlverhalten, sondern Untersuchungen des systemischen Risikos in einem synthetischen Marktumfeld.
Die genannten historischen Liquidationsereignisse basieren auf öffentlich zugänglichen Informationen und Branchenberichten. Jegliche Korrelation zwischen realen Marktbewegungen und den hier beschriebenen Mechanismen stellt keinen Beweis für eine Absicht dar. Namen werden ausschließlich zur Veranschaulichung des Kontexts verwendet, um Umfang und Fähigkeiten zu erklären, und nicht, um Fehlverhalten zuzuschreiben.
Nichts in dieser Arbeit sollte als Behauptung, Anschuldigung, Tatsachenbehauptung der Manipulation oder Finanzberatung interpretiert werden. Die Leser müssen die Marktrisiken unabhängig bewerten und anerkennen, dass dieses Dokument als Forschungsstudie dient und keine Behauptung über rechtswidriges Verhalten einer Person oder Institution darstellt.
TEIL I
Kapitel 1
Wofür Bitcoin entwickelt wurde
Bitcoin entstand eher aus Frustration als aus kommerziellen Gründen. Es wurde als Reaktion auf Vertrauensverluste im Bankwesen, Inflation und die Fragilität zentral verwalteter Währungssysteme geschaffen. Satoshi Nakamoto schlug eine Währungsstruktur vor, in der keine zentrale Behörde die Geldmenge erhöhen, Guthaben einfrieren oder die Geschichte umschreiben konnte. Die Idee war einfach, aber revolutionär. Die Knappheit wäre absolut, nicht verwaltungstechnisch. Der Konsens wäre mathematisch, nicht politisch.
Die meisten Besitzer wiederholen die berühmte Zahl 21 Millionen, aber nur wenige denken darüber nach, was das wirklich bedeutet. Theoretisch sollte ein endlicher Geldwert mit steigender Nachfrage an Wert gewinnen, ähnlich wie Gold in Zeiten der Knappheit. Es wurde erwartet, dass Bitcoin auf natürliche Weise an Wert gewinnen würde, da niemand mehr davon schaffen kann. Jede Halbierung reduziert die Ausgabe. Jedes Jahr wird mehr Bitcoin durch verlorene Wallets und langfristige Cold Storage unzugänglich. Wenn die Nachfrage steigt, während das Angebot sinkt, sollte der Preis steigen. Diese Logik ist klar.
Doch die Märkte respektieren selten einfache Logik. Knappheit ist keine Garantie für Wertsteigerung. Bitcoin kann selten sein und dennoch fallen, wenn das finanzielle Gewicht in die entgegengesetzte Richtung tendiert. Ein Netzwerk kann sicher sein und dennoch seine Preissetzungsmacht verlieren. Knappheit schützt das Angebot, nicht den Preis. Diese Unterscheidung zu verstehen, bedeutet, die aktuelle Anfälligkeit von Bitcoin zu verstehen.
Was als dezentraler Geldwert begann, hat sich zu einem globalen Finanzinstrument entwickelt, das von Marktstrukturen gehandelt wird, die es bei der Entstehung von Bitcoin noch nicht gab. Mit zunehmender Akzeptanz nahm auch die finanzielle Abstraktion zu. Engagement ist heute häufiger als Eigentum. Verträge überwiegen mittlerweile gegenüber Coins. Die Schöpfung war rein, aber der Markt ist es nicht.
Bitcoin bleibt genau das, wofür es entwickelt wurde. Das System hat noch nie versagt. Der Preis wird nicht mehr vom System bestimmt.
Er wird vom darüber liegenden Markt bestimmt.
Kapitel 2
Wo die finanzielle Realität vom Whitepaper abwich
Bitcoin funktioniert in zwei getrennten Wirtschaftssystemen. Das eine existiert in der Blockchain. Das andere existiert in Börsen, Derivatemärkten und Offshore-Clearingstellen, die nicht verpflichtet sind, offenzulegen, wer handelt, wie viel und warum. On-Chain-Bitcoin ist greifbar. Coins werden durch Signaturen übertragen und durch Rechenarbeit bestätigt. Das Angebot ist festgelegt. Die Transparenz ist vollständig. Jede Transaktion wird in einem für jeden Beobachter einsehbaren Hauptbuch dokumentiert. Diese Welt ist langsam, bedächtig und immun gegen menschliche Eingriffe.
Off-Chain-Bitcoin ist synthetisch. Das Engagement wird über Futures, Perpetual Swaps und strukturierte Produkte gehandelt, für die keine Coins und keine privaten Schlüssel erforderlich sind. Hier muss Bitcoin nicht im Besitz sein. Es muss nur referenziert werden. Diese Welt ist schnell, tiefgreifend, hochgradig fremdfinanziert und völlig losgelöst von der Angebotsknappheit. Sie kann virtuelle Bitcoins schaffen, die weit über die 21 Millionen hinausgehen, die in der Realität existieren.
Die meisten Preisbewegungen finden in der zweiten Welt statt.
Diese Divergenz schafft einen Markt, auf dem sich eine knappe Ressource wie eine fremdfinanzierte Aktie verhält. Ein Crash erfordert nicht den Verkauf von Coins. Eine Rallye erfordert nicht den Kauf von Coins. Millionen können in einen ETF einfließen, ohne dass sich der Spotpreis nennenswert verändert, da der ETF nicht immer direkt Coins erwirbt. Milliarden können durch unbefristete Swaps leer verkauft werden, ohne dass auch nur ein einziger Satoshi bewegt wird.
Das Angebot ist begrenzt, das Engagement jedoch unbegrenzt. Sobald dieses Ungleichgewicht entsteht, verliert die Knappheit ihre Preisgestaltungsmacht. Bitcoin wurde entwickelt, um der Inflation zu widerstehen. Das Finanzsystem rund um Bitcoin hat sich weiterentwickelt, um ein unbegrenztes synthetisches Angebot zu schaffen. Die Kette bleibt ehrlich. Der Markt ist etwas völlig anderes.
Kapitel 3
Auf Bitcoin aufbauende Instrumente und wie sie den Markt verändert haben
Bitcoin-Derivate sind keine Nebenprodukte. Sie sind zum wichtigsten Preismotor geworden. Es werden mehr Bitcoins über Futures gehandelt als tatsächlich jemals bewegt werden. Das Risiko liegt mehr in der Hebelwirkung als in der Kette. Das Verständnis der Instrumente ist daher unerlässlich, um zu verstehen, wie sich der Preis verhält.
Futures
Ein Terminkontrakt ermöglicht es Händlern, auf den Preis zu spekulieren, ohne Bitcoin zu besitzen. Die Abrechnung erfolgt in der Regel in bar. Ein Händler kann Bitcoin im Wert von zehn Millionen Dollar shorten, ohne sich Coins zu leihen. Dadurch entsteht ein Scheinangebot. Wenn für jeden realen Coin viele Kontrakte existieren, verschwindet der Allokationsdruck. Der Preis reagiert eher auf die Positionierung der Futures als auf die Knappheit der Coins.
Optionen
Optionen bieten das Recht, aber nicht die Verpflichtung, Bitcoin zu einem vorher festgelegten Preis zu kaufen oder zu verkaufen. Die meisten Optionen verfallen ohne Ausübung, was bedeutet, dass sie die Stimmung stärker beeinflussen als der Spot-Flow. Große Optionscluster erzeugen eine Anziehungskraft um bestimmte Ausübungspreise. Die Liquidität der Derivate bestimmt dann die Volatilitätsbänder.
Perpetual Swaps
Perpetual Swaps sind das einflussreichste Instrument auf dem Kryptomarkt. Sie verhalten sich wie Futures, haben jedoch keine Laufzeit. Finanzierungszahlungen gleichen Positionen aus, und Händler können ihr Engagement mithilfe von Hebeleffekten unbegrenzt halten. An großen Börsen ist es üblich, dass der Hebel bei 20x oder mehr liegt, insbesondere in euphorischen Phasen. Mit einer Million Dollar können zwanzig Millionen Dollar an Bitcoin kontrolliert werden. Wenn sich der Preis um fünf Prozent gegen den Händler bewegt, wird eine Liquidation ausgelöst. Zwangsverkäufe drücken den Preis dann weiter nach unten.
Spot-ETFs
Spot-ETFs führten institutionelle Präsenz ein, beseitigten jedoch nicht das synthetische Risiko. ETFs beziehen ihre Liquidität oft über interne Desk-Vereinbarungen oder außerbörsliche Broker, nicht über offene Orderbücher. Das bedeutet, dass Zuflüsse nicht unbedingt zu einem Preisanstieg führen. Die Einführung von ETFs kann das Engagement erhöhen, ohne das Angebot zu verknappen. Für die Öffentlichkeit sieht das nach einer Nachfrage ohne Auswirkungen aus. Für einen Leerverkäufer sieht das nach einer Chance aus.
Daraus resultierende Verzerrung
Der Preis von Bitcoin richtet sich nicht mehr danach, wie viele Coins existieren, sondern danach, wie viele Ansprüche darauf bestehen. Das Netzwerk kann nicht mehr Bitcoin produzieren, aber die Finanzmärkte darüber können so viel Bitcoin-Engagement produzieren, wie sie wollen.
Diese Diskrepanz ist die Ursache für jeden Crash, den wir später analysieren werden.
TEIL I Schlussfolgerung
Bitcoin bleibt ein knapper digitaler Vermögenswert mit einem festen Endangebot. Das Protokoll wurde nie gebrochen und sein monetäres Design ist konsistent. Der Preis wird jedoch nicht durch das Protokoll bestimmt. Er wird durch die Derivate-Infrastruktur bestimmt. Bitcoin ist auf der Basisebene knapp, aber nicht auf der Handelsebene. Solange das synthetische Engagement das physische Angebot übersteigt, wird sich der Vermögenswert eher wie eine gehebelte Ware als wie ein endlicher Wertspeicher verhalten. Knappheit schützt die Integrität. Sie garantiert jedoch keine Bewertung. Der Rest dieses Buches dient dazu, zu zeigen, wie und warum.
TEIL II
Wie synthetische Märkte einen knappen Vermögenswert überwältigen
Bitcoin wurde als endlicher Vermögenswert konzipiert. Was der Markt um ihn herum aufgebaut hat, war dies jedoch nicht. In diesem Abschnitt wird der Mechanismus erläutert, der heute den Preis kontrolliert. Er ist der Dreh- und Angelpunkt zwischen Theorie und Beweis.
Teil I hat gezeigt, was Bitcoin sein sollte. Teil II zeigt, was es in der Praxis geworden ist.
Kapitel 4
Wie Futures Ghost-Bitcoin schaffen
Der Handel mit Futures ist heute das Gravitationszentrum der Bitcoin-Preisfindung. Ein Futures-Kontrakt erfordert nicht den Besitz von Coins, sondern nur eine finanzielle Verpflichtung zu einem Preisausgangsergebnis. Ein Händler braucht kein Bitcoin, um Bitcoin zu shorten. Er braucht Sicherheiten, ein Börsenkonto und eine Gegenpartei, die bereit ist, die Gegenposition einzunehmen. Wenn Millionen solcher Kontrakte existieren, wird das Angebot irrelevant. Das Engagement wächst, auch wenn die Anzahl der Coins nicht zunimmt.
Ein einfaches Szenario veranschaulicht das Ausmaß. Wenn eine Million Dollar Kapital mit einem 10-fachen Hebel in eine Position investiert wird, behandelt die Börse dies als ein Bitcoin-Risiko im Wert von zehn Millionen Dollar. Es werden keine Bitcoins übertragen oder gesperrt. Der Markt sieht einen Verkaufs- oder Kaufdruck von zehn Millionen Dollar, obwohl das tatsächliche Kapital dahinter nur ein Zehntel davon beträgt. Wenn sich dies auf Tausende von Händlern und automatisierten Fonds ausweitet, wird die synthetische Wirtschaft größer als die reale.
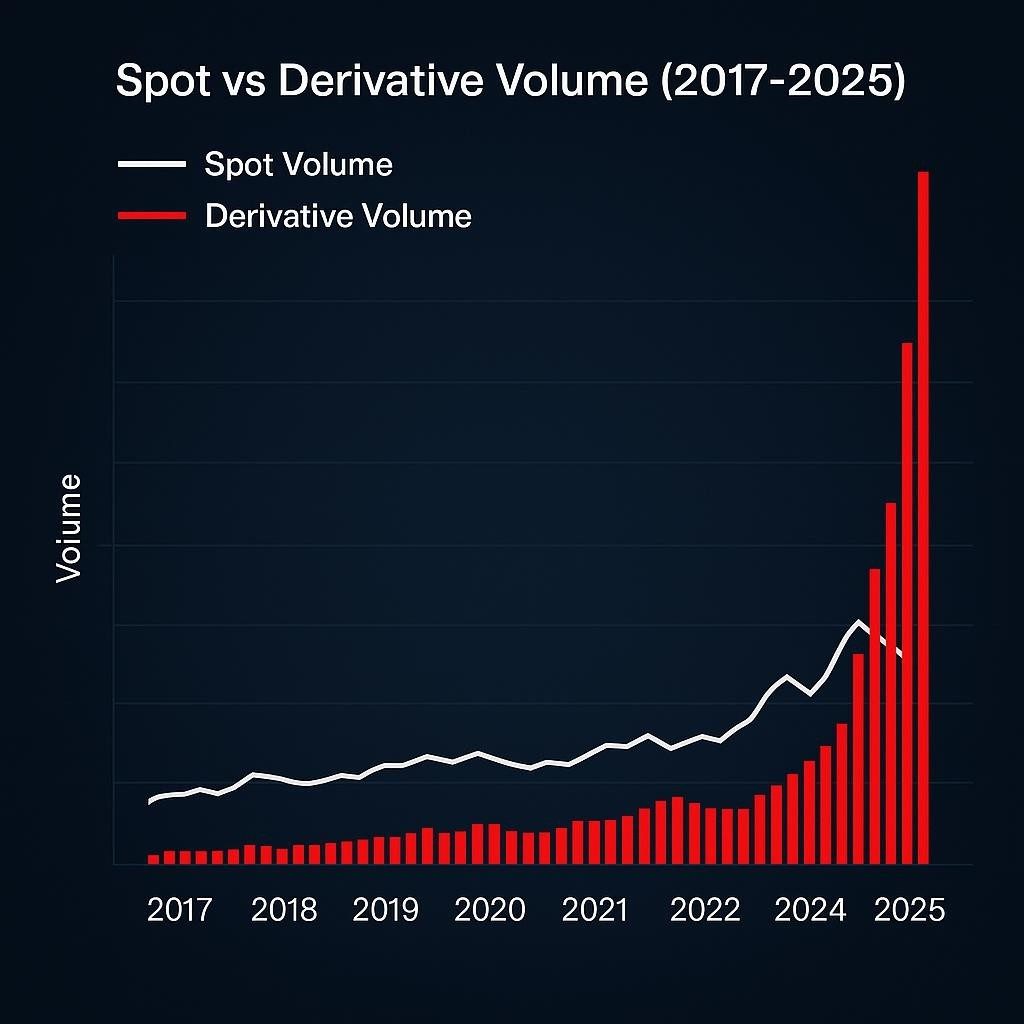
Ghost Bitcoin ist keine abstrakte Idee. Es macht den Großteil des Handelsvolumens aus.
In Zeiten, in denen das Open Interest in Futures das Spotvolumen übersteigt, bestimmt die Derivatestruktur die kurzfristige Bewertung. Die Anzahl der Bitcoins an den Börsen kann sinken, wenn die Inhaber ihre Coins in Cold Storage verschieben, doch der Preis kann dennoch einbrechen, da das Angebot an Futures schneller steigt als das physische Angebot. Der Markt handelt mit Papier-Bitcoins aggressiver als mit echten Bitcoins.
Um diesen Punkt zu veranschaulichen, stellen Sie sich eine Welt vor, in der es nur hundert seltene Gemälde gibt. Ihr Angebot ist festgelegt. Die Eigentumsverhältnisse sind klar. Stellen Sie sich nun vor, Finanzunternehmen erstellen Kontrakte, die den Preis dieser Gemälde verfolgen, ohne auch nur eine einzige Leinwand zu lagern. Bald beziehen sich dreitausend Kontrakte auf hundert physische Kunstwerke. Die Gemälde haben sich nicht vermehrt, aber die Exposition gegenüber ihnen hat zugenommen. In dieser Welt spiegelt der Preis nicht mehr die Knappheit wider. Er spiegelt Spekulationen wider.
Bitcoin lebt heute in dieser Welt.
Futures haben einen knappen Vermögenswert in einen praktisch unbegrenzten verwandelt. Das Protokoll begrenzt die Anzahl der Coins. Der Markt begrenzt die Ansprüche nicht.
Der Preis reagiert auf die Ansprüche.
Kapitel 5
Margin, Hebelwirkung und die Mathematik des Zwangsverkaufs
Preisexplosionen bei Bitcoin beginnen selten mit Emotionen. Sie beginnen mit Mathematik. Die Liquidationsmaschine innerhalb einer Börse gerät nicht in Panik. Sie folgt Regeln. Wenn die Sicherheiten unter die Mindestanforderungen fallen, werden Positionen automatisch geschlossen und die Marktaktivität verwandelt sich in eine Kaskade.
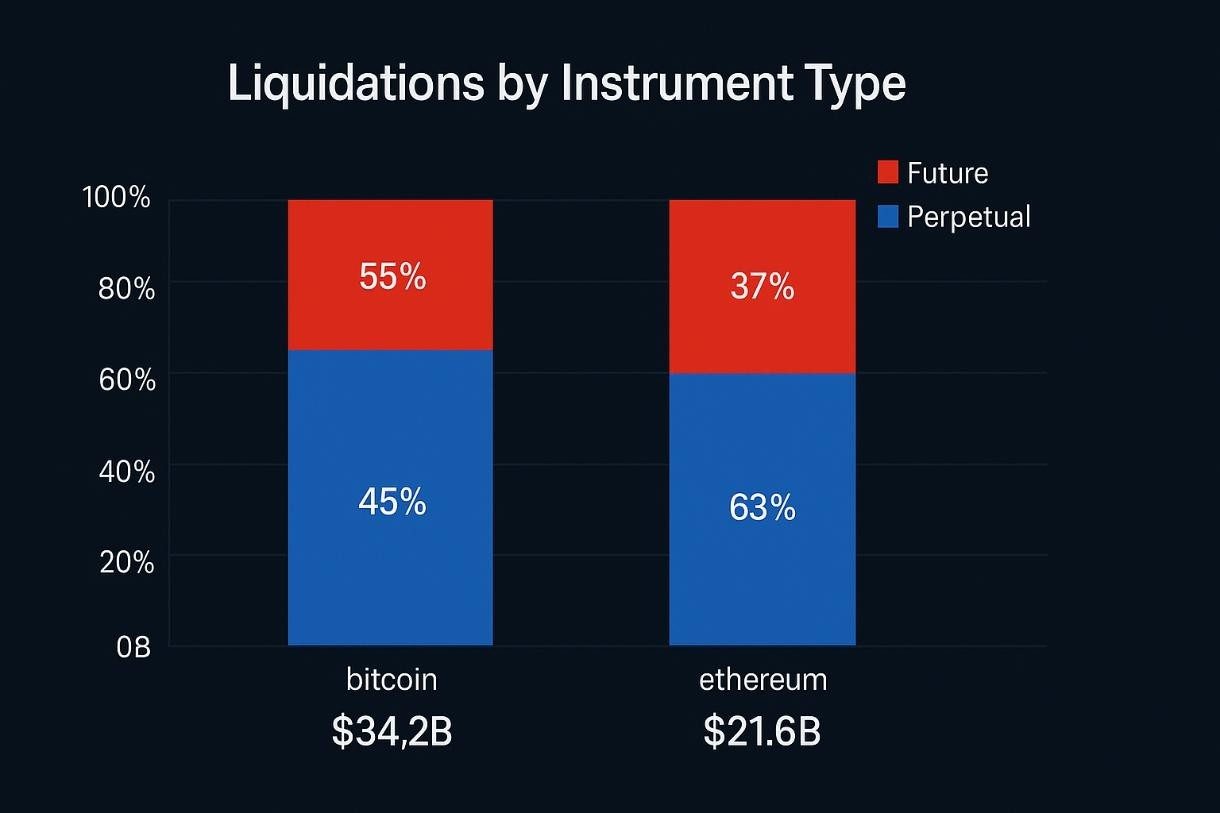
Der Hebel ist der Multiplikator.
Die Margin ist der Treibstoff.
Die Liquidation ist die Hitze.
Wenn ein Trader eine 20-fache Long-Position eröffnet, kontrolliert er zwanzig Einheiten des Risikos für jede Einheit des Kapitals. Das scheint effizient zu sein, wenn der Preis steigt. Es ist jedoch destruktiv, wenn der Preis fällt. Ein Rückgang von fünf Prozent vernichtet die Margin vollständig. Die Börse wartet nicht darauf, dass der Trader mehr Geld einzahlt. Sie liquidiert, um sich selbst zu schützen. Der Zwangsverkauf wird ohne Zustimmung des Traders in das Orderbuch aufgenommen.
Wenn viele Trader gehebelte Long-Positionen halten, kann ein kleiner Rückgang eine Kettenreaktion auslösen. Aus einer Liquidation werden zwei. Aus zwei werden fünfzig. Aus fünfzig werden Tausende. Jede geschlossene Position erhöht den Verkaufsdruck, der die Bewegung verstärkt. Nicht die Trader verursachen den Crash. Das Risiko-System tut dies.
- Eine Bewegung von fünf Prozent kann zu fünfzehn Prozent werden.
- Charts zeichnen Gewalt auf, während das Netzwerk bestehen bleibt.
- Coins bleiben, wo sie sind
- Exposure
Dieser Unterschied ist wichtig. Ein knapper Vermögenswert kann sich nicht gegen Margen verteidigen, da Margen Knappheit nicht berücksichtigen. Sie berücksichtigen nur Arithmetik.
Liquidationen sind die versteckte Gefahr in jedem Bullenzyklus. Solange der Hebel schneller wächst als die Liquidität, bleibt Bitcoin anfällig. Nicht das Angebot bestimmt die Fragilität, sondern die Sicherheitenkonzentration.
Für Aufwärtsbewegungen müssen Käufer aktiv werden.
Für einen Abwärtstrend muss lediglich die Marge fehlen.
Kapitel 6
Wie ein einzelner Großinvestor den Markt allein bewegen kann
Viele gehen davon aus, dass die Marktgröße von Bitcoin ihn vor dem Einfluss einzelner Akteure schützt. Mit einem Gesamtvolumen von Billionen über Tausende von Börsen hinweg scheint er zu groß, um gewaltsam bewegt zu werden. Diese Wahrnehmung ignoriert jedoch die Dichte des Orderbuchs. Eine große Branche garantiert keine tiefe Liquidität auf jeder Preisebene. Wenn die Liquidität abnimmt, kann ein einzelner Akteur den Preis mit einem einzigen Handel bewegen.
Ein Großinvestor muss nicht selbst Bitcoin besitzen, um den Markt zu bewegen. Er muss lediglich eine Position eröffnen, die groß genug ist, um den Preis in den nächsten Liquidationscluster zu drücken. Sobald diese Schwelle überschritten ist, sind andere Händler gezwungen, auszusteigen. Diese Ausstiege drücken den Preis ohne zusätzlichen Aufwand seitens des Initiators nach unten. Der Markt beschleunigt sich gegen sich selbst.
Ein realistisches Angriffsszenario sieht wie folgt aus (zur besseren Lesbarkeit ohne Aufzählungszeichen beschrieben).
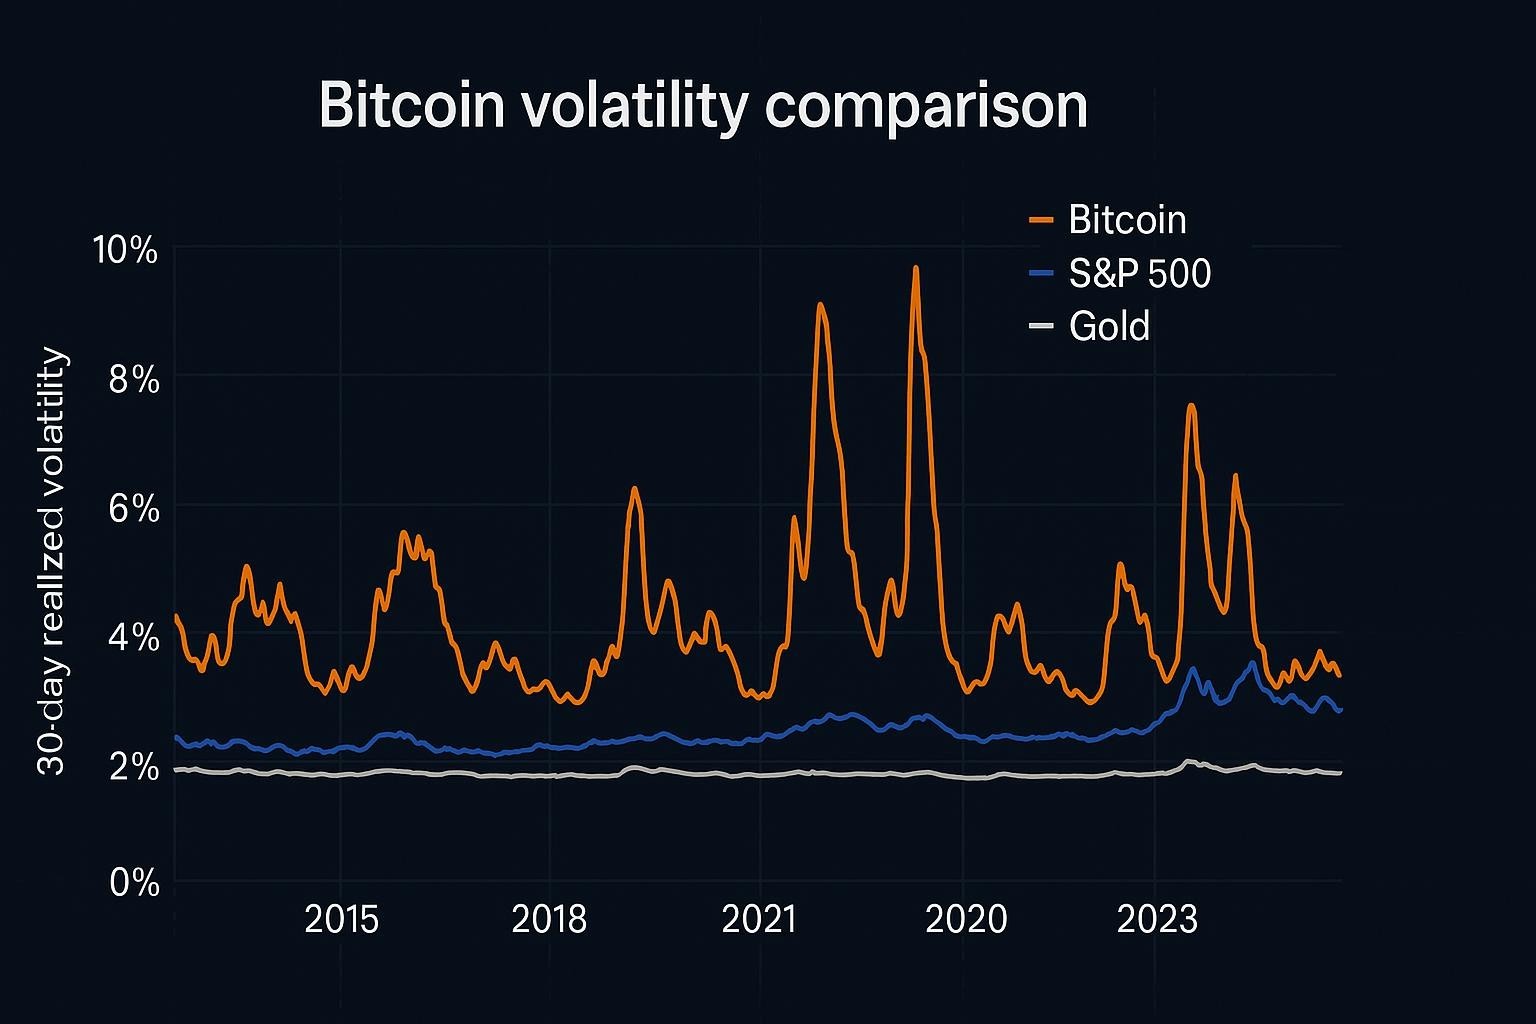
Ein Offshore-Konto platziert eine Reihe großer Short-Positionen, die den Verkaufsdruck erhöhen. Der Preis beginnt zu fallen, nicht drastisch, aber gerade genug, um die erste Ebene der gehebelten Long-Positionen zu verunsichern.
Da ihre Sicherheiten schwinden, wird eine Zwangsliquidation ausgelöst. Die Börse schließt ihre Positionen. Diese Schließungen führen zu einem Rückgang des Volumens. Weitere Long-Trader nähern sich der Liquidationsschwelle. Die Liquidationen beschleunigen sich. Der Chart bewegt sich vertikal. Nicht der Wal treibt den Preis, sondern der Liquidationsmechanismus.
Mit dem richtigen Timing kann ein Akteur einen Rückgang von drei Prozent in einen Crash von zwölf Prozent verwandeln.
Der Wal profitiert, ohne Spot-Coins verkaufen zu müssen.
Das Bitcoin-Angebot bleibt unberührt.
Das Engagement bricht trotzdem ein.
Orderbücher sind nicht unendlich.
Glaube ist nicht gleichbedeutend mit Liquidität.
Bitcoin ist im Prinzip groß und im Mechanismus klein.
Kapitel 7
Das Offshore-Schwarzloch
Transparenz ist die Stärke von Bitcoin. Undurchsichtigkeit ist seine Schwäche.
In der Blockchain ist jede Bewegung sichtbar. Der Kontostand ist öffentlich. Die Zeit ist absolut. Dennoch finden die meisten Preisbewegungen nicht in der Blockchain statt. Der Preis, den Händler an den Börsen sehen, entsteht durch Aktivitäten an Orten, an denen die Transparenz endet. Zu diesen Orten gehören Perpetual-Swap-Märkte auf den Seychellen, in den Cayman-Inseln und Börsencluster, die unter geringer Regulierung operieren.
Die Aufsichtsbehörden können von diesen Offshore-Plattformen keine Aufzeichnungen verlangen, es sei denn, es bestehen internationale Vereinbarungen. Selbst wenn dies der Fall ist, kann die Zusammenarbeit Monate dauern. Eine Liquidationskaskade vollzieht sich innerhalb von Minuten. Bis die Regulierungsbehörden Kontodaten anfordern, sind die Gewinne bereits abgezogen und die Unternehmen aufgelöst.
KYC ist oft eher ein Verfahren als eine Untersuchung.
Ein Reisepass beweist die Identität einer Person.
Er gibt jedoch keinen Aufschluss über die Herkunft der Gelder oder die tatsächliche Kontrolle.
Eine Briefkastenfirma mit geliehenen Direktoren und nominellen Aktionären kann ein Derivatekonto eröffnen und Kapital einsetzen, ohne die Identität des wirtschaftlichen Eigentümers preiszugeben. Eine Milliarden-Dollar-Liquidation könnte durch eine Struktur ausgelöst werden, die nur auf dem Papier existiert. Wenn diese Struktur zusammenbricht, kann niemand die Verluste verfolgen. Wenn sie Gewinne erzielt, kann niemand die Gewinne zurückverfolgen.
Das Offshore-System ist keine Verschwörung. Es ist eine Lücke in der Rechtsprechung. Bitcoin wird weltweit gehandelt. Die Regulierung tut dies nicht. So funktioniert der Geistermarkt ohne Konsequenzen.
Teil II Schlussfolgerung
Teil II zeigt, warum Knappheit nicht mehr den Preis bestimmt. Futures schaffen unendliches Risiko. Die Margin verwandelt Volatilität in einen Zusammenbruch. Ein Großinvestor muss Bitcoin nicht halten, um es zu bewegen. Die Offshore-Struktur verschleiert die Verantwortlichkeit. Die Preisfindung gehört nun zu den synthetischen Märkten, nicht mehr zum Netzwerk selbst.
Bitcoin bleibt von seiner Konzeption her dezentralisiert, aber der Preis ist durch Hebelwirkung und Kontrollmöglichkeiten zentralisiert worden. Das ursprüngliche Prinzip der Knappheit wurde von einer Parallelwirtschaft überschattet, in der Risiken unbegrenzt erzeugt werden können. Solange das synthetische Risiko nicht begrenzt wird, wird sich Bitcoin wie ein Vermögenswert ohne Angebotsbegrenzung verhalten.
TEIL III
Fallstudienanalyse von vier Liquidationsphasen
Dieser Abschnitt ist der forensische Kern des Buches. Wir bewegen uns von der Theorie zur Geschichte, damit der Leser nicht nur versteht, wie synthetische Märkte Bitcoin überwältigen, sondern auch die Momente sieht, in denen dies in Echtzeit geschah. In den vorherigen Teilen wurde der Mechanismus erklärt. Dieser Teil zeigt die Folgen. Es gab mehrere historische Momente, in denen Bitcoin nicht fiel, weil die Inhaber Coins verkauften, sondern weil sich das synthetische Engagement schneller auflöste, als die Liquidität es absorbieren konnte. Die Crashs waren nicht auf das Design von Bitcoin zurückzuführen. Sie waren das Ergebnis der ihn umgebenden Finanzarchitektur.
Jede der folgenden Episoden wird in Langform mit vollständigem Kontext, Ursache, Übertragungsmechanismus und Nachwirkungen nacherzählt. Jedes Kapitel soll dem Leser helfen, Muster zu erkennen, denn das Erkennen von Mustern macht unsichtbare Risiken sichtbar.
Kapitel 8
Der COVID-Crash von 2020
Das erste moderne Beispiel für synthetische Fragilität
Der COVID-Crash war der Moment, in dem Bitcoin zum ersten Mal durch globale Panik und Liquiditätsengpässe auf die Probe gestellt wurde. Im März 2020 kam die Welt zum Stillstand. Die Märkte brachen nicht nacheinander zusammen. Alle korrelierten gleichzeitig nach unten. Bitcoin, das einst als unkorrelierte Absicherung gegen systemische Ausfälle galt, fiel stärker als Aktien und Rohstoffe, da es eine höhere Hebelwirkung hatte als beide.
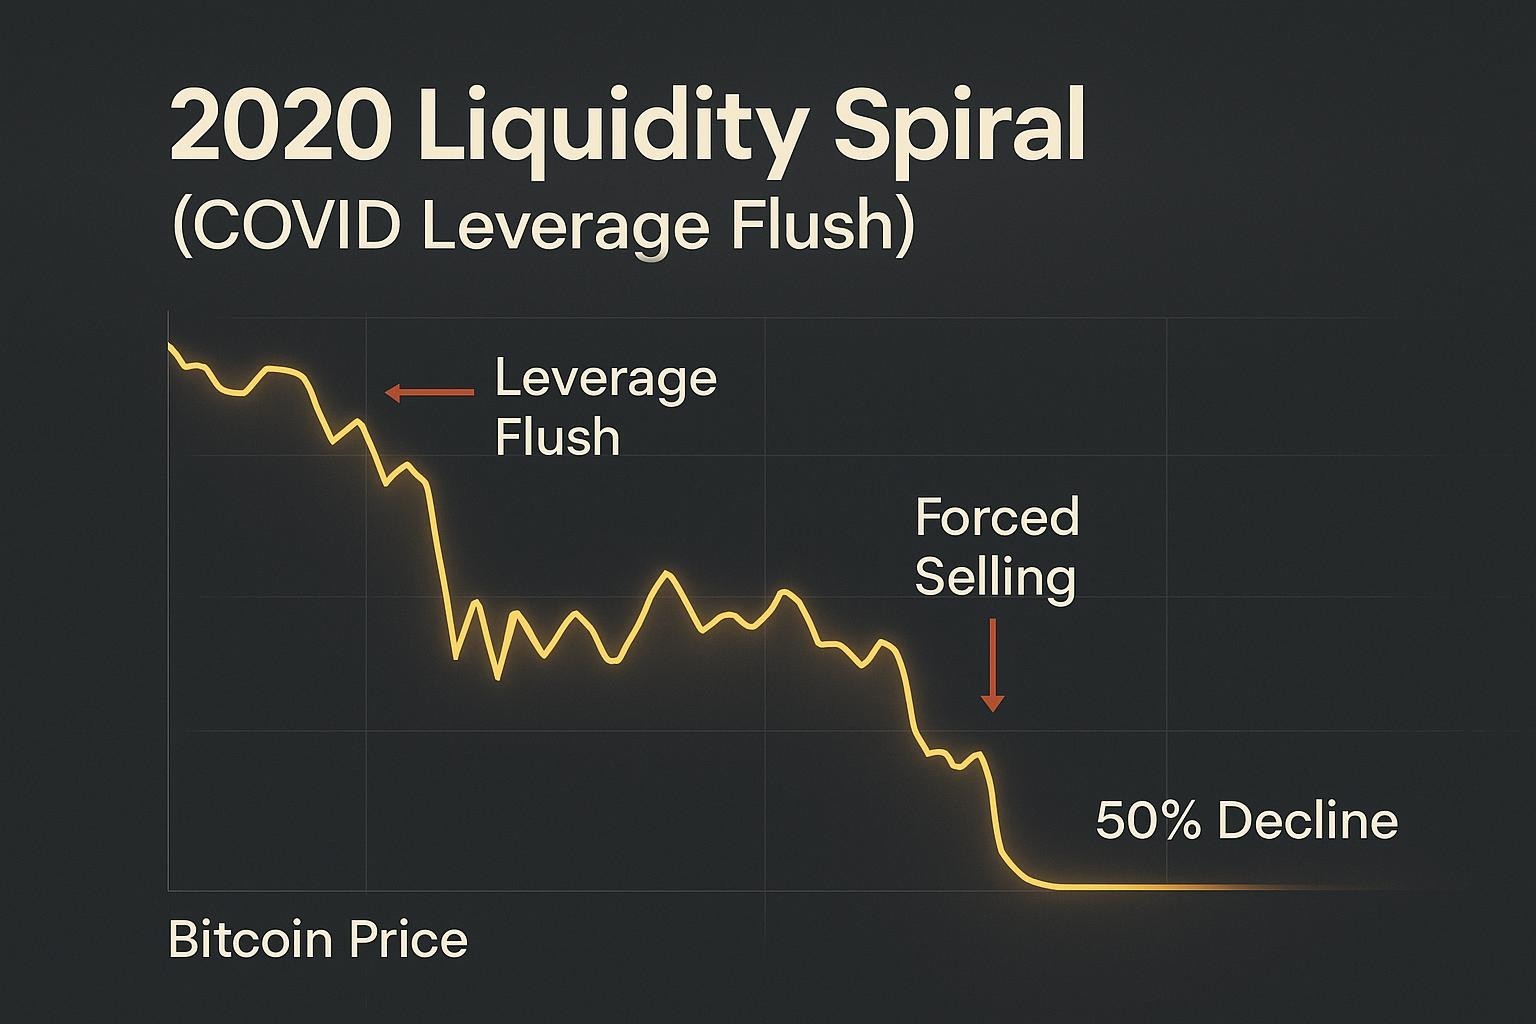
Die meisten Inhaber verkauften nicht. Was zusammenbrach, waren Derivate.
Die offenen Positionen lagen nahe einem Allzeithoch, da Händler Kredite auf der Grundlage von Zukunftspreiserwartungen aufnahmen. Die Mehrheit der Long-Positionen war direktional und nicht abgesichert. Als die Aktienindizes zusammenbrachen und die Kreditmärkte einfroren, benötigten die Händler Liquidität. Sie verkauften Spot-Bitcoin, um Bargeld zu beschaffen oder Margen für andere Vermögenswerte zu decken. Dieser anfängliche Verkaufsdruck war im Vergleich zum Futures-Engagement gering, reichte jedoch aus, um Liquidationsspiralen auf BitMEX und OKEx auszulösen.
Sobald die erste Margin-Stufe aufgebraucht war, trafen Zwangsverkäufe die Orderbücher schneller, als die Käufer reagieren konnten. Die Liquidationen wurden zum Marktpreis und nicht zum Limitpreis ausgeführt. Die Tiefe der Orderbücher schwand dahin. An einigen Handelsplätzen verschwand die Bid Wall für einige Sekunden vollständig. Bitcoin fiel innerhalb von weniger als 24 Stunden um mehr als 50 Prozent, nicht weil das Vertrauen versagt hatte, sondern weil sich der Hebel erschöpft hatte.
Was den COVID-Crash so bedeutend machte, war, dass er etwas Grundlegendes offenbart hat. Die Vorstellung, dass Bitcoin von systemischen Ereignissen abgeschirmt sei, erwies sich als falsch. Als die traditionellen Märkte litten, litt Bitcoin noch mehr. Das Netzwerk war gesund und funktionsfähig. Der Preis wurde durch synthetische Liquidität kontrolliert, nicht durch Akzeptanz oder Emission. Dies war der erste große Beweis dafür, dass Knappheit die Bewertung nicht schützt, wenn Derivate dominieren.
Die anschließende Erholung verlief schnell, aber sie änderte nichts an der Struktur. Die Architektur, die den Crash ermöglicht hatte, blieb bestehen. Die Händler vergaßen schneller, als sich die Märkte erholten. Dies ließ Raum für den nächsten Zyklus, in dem sich derselbe Fehlermodus wiederholte, nur in größerem Umfang.
Kapitel 6
Der Derivate-Bullenlauf 2021 und die erste Analyse der Manie
Wenn 2020 die Fragilität offenbart hat, dann hat 2021 sie noch verstärkt. Die Rallye bis zum Höchststand im November wird als Triumph der Akzeptanz und des institutionellen Interesses in Erinnerung bleiben, doch diese Erzählung verschleiert, was darunter vor sich ging. Die Spot-Akumulation nahm zu, aber die Hebelwirkung von Futures und Perpetual Swaps wuchs viel schneller. Retail-Plattformen boten 20-fache, 50-fache und manchmal sogar noch höhere Hebel. Die Börsen füllten sich mit Händlern, die weit mehr Bitcoin-Engagement als Kapital kontrollierten. Es sah nach Akzeptanz aus. Es war Hebelwirkung.
Der Aufwärtstrend war nicht rein organisch. Er wurde durch geliehenes Kapital angeheizt, das dem Momentum hinterherjagte. Als der Preis stieg, erhöhten die Händler ihre Positionen. Als es zu einem Rückgang kam, stiegen die Finanzierungsraten eher an, als dass sie sich abkühlten. Der Markt belohnte Aggressivität statt Vorsicht. Die Finanzierungsgebühren wurden so teuer, dass das Halten einer Short-Position schmerzhaft war, während das Halten einer Long-Position sich kostenlos anfühlte. Dieses einseitige Ungleichgewicht bei der Finanzierung hätte Vorsicht auslösen müssen, signalisierte aber stattdessen Zuversicht. Die Händler gingen davon aus, dass der Preis nicht fallen konnte, weil er in letzter Zeit nicht gefallen war.
Dann wendete sich der Markt. Zunächst war es nur eine kleine, fast unmerkliche, routinemäßige Korrektur. Es gab keinen Skandal, keine Börsenausfälle, keinen regulatorischen Schock. Es war nichts Externes erforderlich. Alles, was nötig war, war eine kleine Umkehr, um sich der Liquidationsgrenze zu nähern, die die Long-Positionen für sich selbst geschaffen hatten. Sobald diese Grenze durchbrochen war, kehrte sich der Druck um. Es kam zu einer Kaskade von Liquidationen. Die Finanzierung kehrte sich um. Die Dynamik kehrte sich um.
Innerhalb weniger Tage verlor der Markt ein Drittel seines Wertes. Milliarden verschwanden, nicht in den Taschen, sondern in der Liquidationsmaschine selbst. Die Coins wurden nicht freiwillig verkauft. Sie wurden mechanisch verkauft. Der Crash von 2021 war nicht sentimental. Er war mathematisch.
Dieses Ereignis war wichtig, weil es bewies, dass Bitcoin selbst während des Wachstums der Akzeptanz abstürzen konnte. Die Knappheit war intakt. Die Nachfrage war real. Bauherren und Unternehmen waren aktiv. Dennoch brach der Preis ein, weil die synthetische Ebene die Fundamentaldaten überwog. Der Vermögenswert war zu einem hebelgesteuerten Markt übergegangen und kehrte nicht mehr davon zurück.
Kapitel 10
Der Zusammenbruch von 2022 und die Kettenreaktion der Insolvenz
2022 war kein Ausreißer. Es war ein strukturelles Versagen. Was als Rückgang begann, entwickelte sich zu einer Reihe von institutionellen Zusammenbrüchen. Luna implodierte. Three Arrows brach zusammen. Celsius fror Auszahlungen ein. FTX explodierte. Milliarden an Vermögen verschwanden, weil die Marktteilnehmer nicht nur mit Bitcoin-Engagements handelten. Sie handelten mit geliehenen Engagements für geliehene Engagements.
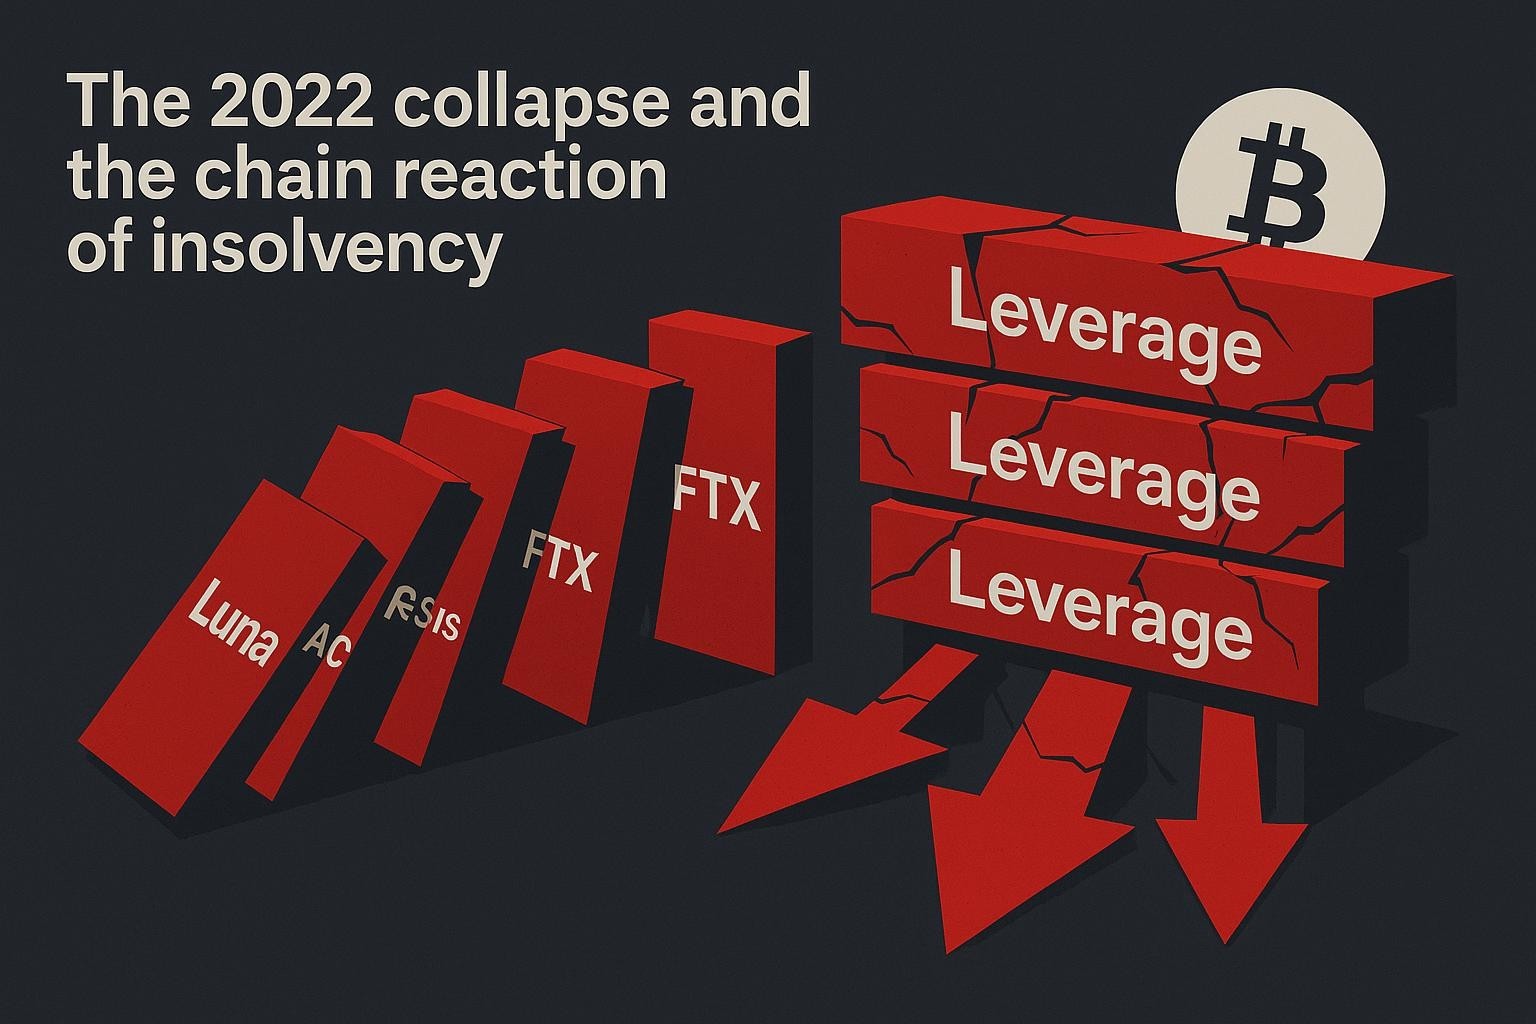
Hebelwirkung gab es nicht nur auf Einzelhandelsebene, sondern auch innerhalb von Fonds. Sicherheiten wurden weiterverpfändet. Die Reserven waren gering. Einige Unternehmen nutzten Kundeneinlagen für Handelsgeschäfte oder Kredite, nicht zur Verwahrung. Das bedeutete, dass Unternehmen mit offenen Positionen bei einem Kursverfall von Bitcoin an Sicherheitenwert verloren und gleichzeitig ein Ungleichgewicht zwischen Vermögenswerten und Verbindlichkeiten hatten. In dem Moment, als die Panik einsetzte, war die Liquidität gefangen. Die Abhebungen stiegen schneller als die Kapitalpuffer. Die Plattformen stoppten die Rücknahmen. Das Vertrauen brach zusammen. Die Insolvenz wurde sichtbar.
Dieser Abschwung war kein einzelner Crash. Es waren viele sich überschneidende Ausfälle, die sich gegenseitig verstärkten. Bitcoin fiel, weil die Märkte sich entschuldeten. Die Märkte entschuldigten sich, weil die Kreditgeber ausfielen. Die Kreditgeber fielen aus, weil auch sie verschuldet waren. Jedes Glied zog das nächste mit.
Das synthetische Engagement wirkte sich nicht nur auf den Preis aus. Es wirkte sich auch auf die Infrastruktur aus. Der Zyklus von 2022 bewies, dass die größten Bedrohungen für Bitcoin intern und nicht extern waren. Das Netzwerk blieb ehrlich. Die Institutionen um es herum waren es nicht.
Diese Lektion bleibt zentral. Der Code von Bitcoin war erfolgreich. Das daneben aufgebaute Finanzökosystem brach zusammen. Wenn sich Futures und Kreditlagen an einen knappen Vermögenswert anhängen, erbt dieser Vermögenswert ihre Fragilität. Der Zusammenbruch offenbarte das Ziel des Stresses, nicht die Ursache.
Bitcoin war nicht das Problem. Die Hebelwirkung war es.
Kapitel 11
Die Liquidationsereignisse von 2025 und die moderne Wal-Struktur
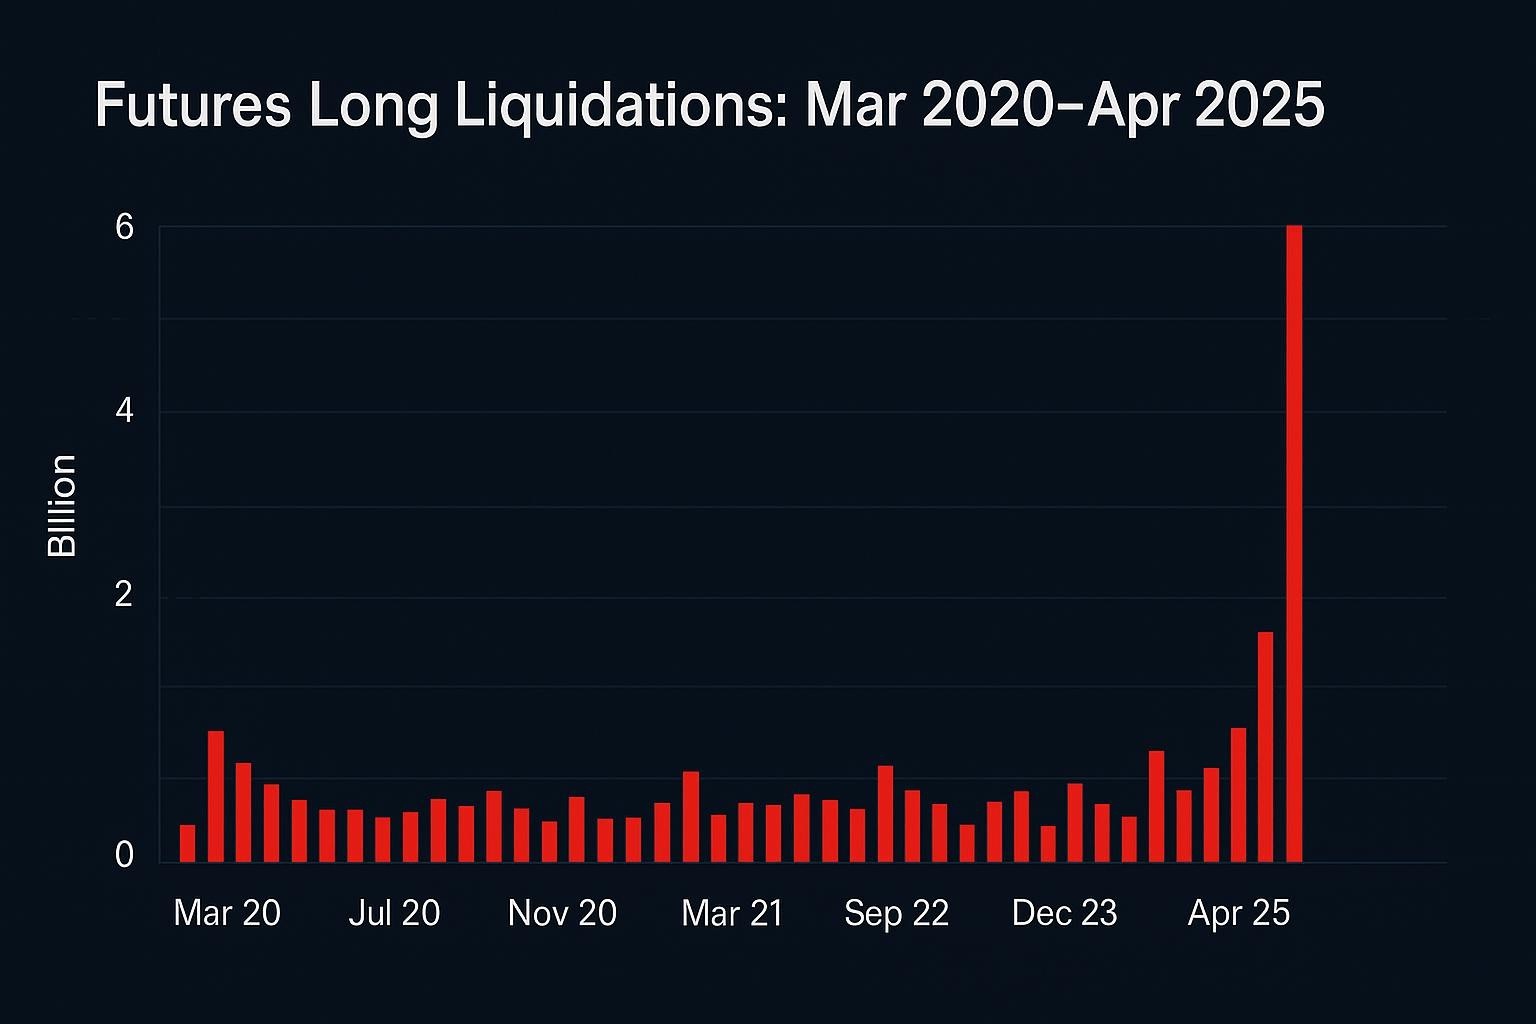
2025 war anders. Zu diesem Zeitpunkt hatte der Markt das Liquidationsrisiko verstanden, dennoch kam es erneut dazu, schneller und mit weniger Warnungen. Die Liquidationsereignisse im Oktober, die geschätzte 19 Milliarden Dollar an offenen Positionen auslöschten, offenbarten eine neue Entwicklung in der Marktstruktur. Auslöser waren nicht schlechte Kreditvergabepraktiken oder Betrug. Es war die Geschwindigkeit.
In diesem Zyklus hatten Händler durch Perpetual Swaps und ETF-Hebelwirkung erhebliche Risiken. Es gab zwar eine Spot-Nachfrage, diese trug jedoch kaum zur Dicke des Orderbuchs bei. Ein koordinierter Short-Einstieg in einem illiquiden Fenster reichte aus, um die Kette in Gang zu setzen. Ein einzelnes Konto, das kurz vor einer makroökonomischen Ankündigung eröffnet wurde, baute Positionen auf, die groß genug waren, um nahe der Grenze zu Liquidationsclustern zu liegen, und drückte dann den Preis gerade so weit, dass er zwangsweise glattgestellt werden musste.
Die Geschwindigkeit wurde zum Thema. Die Zwangsverkäufe wurden schneller ausgeführt, als die Preisdaten sich über kleinere Handelsplätze verbreiten konnten. Die Händler sahen ihre Positionen geschlossen, bevor sie den Preis sahen. Während frühere Crashs sich über Stunden oder Tage hinzogen, spielte sich dieser innerhalb eines einzigen Nachrichtenfensters ab. Niemand brauchte Insiderinformationen, um zu verstehen, was passieren würde. Sie brauchten nur das richtige Timing und hohe Sicherheiten.
Die Nachwirkungen zeigten etwas Tiefgreifendes. Bitcoin braucht keine institutionelle Panik mehr, um zu crashen. Es braucht nur konzentriertes Engagement und eine Zielzone, in der Zwangsliquidationen schneller erfolgen als Rettungsliquidität auftaucht. Der Markt ist gereift, aber die Fragilität ist nicht verschwunden. Sie hat sich verschärft. Dieses Ereignis wird als der Moment in Erinnerung bleiben, in dem die Händler erkannten, dass die Derivatestruktur nun mehr als die Akzeptanzzyklen die Bewertung bestimmt. Die Wale mussten keine Coins halten. Sie mussten nur die Killzone verstehen.
Kapitel 12
Mustererkennung über vier Zyklen hinweg
Einzeln betrachtet wirken diese Abstürze chaotisch. Betrachtet man sie zusammen, bilden sie ein Muster.
- Im Jahr 2020 brach die Hebelwirkung unter der globalen Panik zusammen.
- Im Jahr 2021 brach die Hebelwirkung unter ihrem eigenen Gewicht zusammen.
- Im Jahr 2022 brach die Hebelwirkung Institutionen zusammen.
- Im Jahr 2025 brach die Hebelwirkung durch mechanische Auslöser sofort zusammen.
Jedes Jahr nahm die Volatilität zu, während die Dauer abnahm.
Die Zeit zwischen Auslöser und Zusammenbruch verkürzte sich.
Der Mechanismus blieb konstant, auch wenn sich die Erzählung änderte.
Diese Muster deuten darauf hin, dass sich Bitcoin nicht wie eine Ware mit festem Angebot verhält. Es verhält sich wie ein derivatives Ökosystem, in dem der Basiswert der Rohstoff für gehebelte Spekulationen ist. Preisverfälle sind keine Anomalien. Sie sind strukturelle Ergebnisse eines Marktes, der ein schnelleres Wachstum des Engagements als des Eigentums ermöglicht.
Das Netzwerk bleibt intakt. Der Markt bleibt instabil. Die Geschichte zeigt dies deutlich.
Teil III Schlussfolgerung
Teil III zeigt, dass die heftigsten Einbrüche von Bitcoin nicht auf einen Verlust des Vertrauens oder technologische Probleme zurückzuführen waren. Sie waren vielmehr das Ergebnis struktureller Hebelwirkungen. Jeder Crash war eine Liquidationskaskade, die durch Derivate verstärkt und durch synthetisches Angebot beschleunigt wurde. Der Markt hat wiederholt bewiesen, dass Knappheit keine Wertsteigerung garantiert, wenn das Risiko das Eigentum überwiegt. Bitcoin kann fallen, ohne dass Coins bewegt werden. Bitcoin kann crashen, während die Akzeptanz steigt. Bitcoin kann eine solide Währung sein und dennoch einen schwachen Preis haben. Die vier Zyklen beweisen, dass der Preis von Bitcoin nicht von der Knappheit, sondern von der Hebelverstärkung bestimmt wird. Sofern keine strukturellen Veränderungen eintreten, wird der nächste Zyklus dem gleichen Muster folgen. Die Frage ist nicht ob, sondern wann.
TEIL IV
Theoretische Szenarien für Angriffe durch Wale
In diesem Teil wird untersucht, was passieren könnte, wenn ein Unternehmen mit hoher Liquidität beschließt, Bitcoin nicht nur zu handeln, sondern auch zu bewegen. Wir behaupten nicht, dass solche Ereignisse bereits stattgefunden haben, und unterstellen auch keiner bestimmten Institution eine Absicht. Wir skizzieren Mechanismen, die heute existieren und die mit Ressourcen ausgeführt werden können, über die nur wenige Akteure verfügen.
Das Ziel ist nicht, eine Verschwörungstheorie aufzubauen.
Das Ziel ist, die Machbarkeit aufzuzeigen.
Wenn das synthetische Angebot das knappe Angebot übertrumpfen kann, könnte ein einzelner mächtiger Akteur mit Kenntnissen über die Liquidationsstruktur den Markt zu einem Instrument machen. Nicht in der Theorie, sondern in der Praxis. Die Frage ist nicht, ob und in welchem Umfang dies möglich ist, bevor die Marktverteidigung aktiv wird, sondern wie.
Kapitel 13
Szenario A – eine Short-Kaskade im Stil von BlackRock
Stellen Sie sich ein großes Finanzunternehmen vor, das keine ideologische Bindung an Bitcoin hat. Es muss Bitcoin weder hassen noch daran glauben. Es muss nur einen Vorteil darin sehen. Es gründet ein zweites Unternehmen im Ausland, das rechtlich von seinem Kerngeschäft getrennt ist. Dieses zweite Unternehmen kann eine Treuhandgesellschaft, ein Fonds mit nominierten Direktoren oder sogar ein fertiges Vorratsunternehmen sein. Der Zweck des zweiten Unternehmens ist die Isolierung. Es fungiert als Sicherung. Wenn etwas schief geht, brennt es, nicht die Muttergesellschaft.
Mit der vorbereiteten Struktur eröffnet das Offshore-Vehikel eine große gehebelte Long-Position. Es muss kein Bitcoin halten. Es benötigt lediglich Sicherheiten, die aus Stablecoins, Schatzanweisungen oder als Margin hinterlegten Dollar bestehen können. Die gegenteilige Position, die vom Hauptinstitut oder dessen Market Desk gehalten wird, baut eine Short-Position auf.
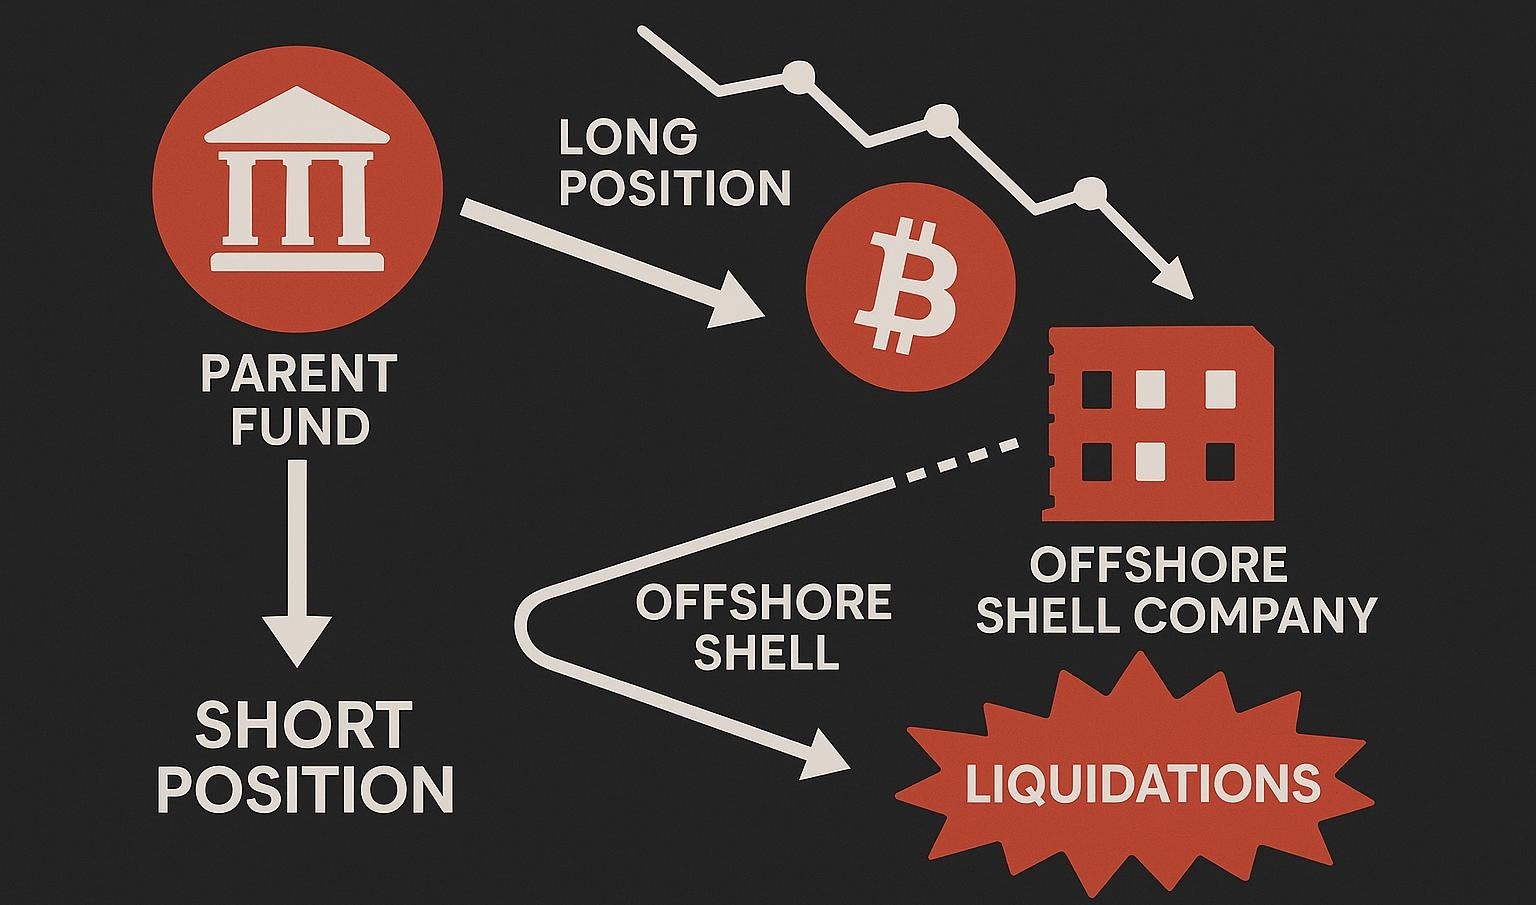
Das ist an sich nicht illegal. Zwei Parteien können auf jedem Terminmarkt gegensätzliche Positionen einnehmen. Entscheidend sind die Koordination und das Ausmaß.
Die erste Ebene ist unsichtbar. Die zweite wird erst bei der Ausführung öffentlich. Die Short-Seite beginnt, den Marktpreis nach unten zu drücken, zunächst nicht aggressiv, aber stetig genug, um die Untergrenze des Liquidationskorridors zu erreichen, in dem sich die gehebelten Long-Positionen konzentrieren. Wenn diese Grenze überschritten wird, beginnen die Liquidationen. Zwangsverkäufe drücken den Preis weiter nach unten, was weitere Liquidationen auslöst. Die Offshore-Long-Position ist nun in Gefahr. Die Maintenance Margin sinkt. Eine Liquidation ist möglich.
Hier wird der Gewinn erzielt. Die Short-Seite profitiert von der Beschleunigung der Liquidationen. Wenn der Preis um zehn Prozent fällt, kann die gehebelte Long-Position, die mit einem Engagement von 20 Millionen begann, alles verlieren. Wenn die Long-Position vollständig liquidiert wird, erzielt die Gegenpartei einen Gewinn, ohne dass sich der Spot-Bitcoin-Kurs bewegen muss.
Das Offshore-Vehikel bricht planmäßig zusammen. Es absorbiert die Verliererseite. Das primäre Unternehmen erzielt einen Gewinn. Niemand außerhalb der Transaktion sieht eine Koordination, da die Geschäfte über separate Konten und separate juristische Personen abgewickelt wurden. Es gibt kein Gesetz, das eine Institution daran hindert, sich durch externe Strukturen abzusichern.
Das Risiko ist nicht moralischer Natur. Es ist struktureller Natur. Dieses Szenario ist nicht dramatisch. Es ist trivial in der Umsetzung.
Es zeigt, wie synthetische Märkte Knappheit in Verwundbarkeit verwandeln. Der Angreifer hat nie eine Bitcoin-Wallet berührt. Er hat den Preismechanismus angegriffen, nicht die Blockchain. Das Schlimmste daran ist, dass dies kein extremes Szenario ist. Es ist ein minimaler Entwurf. Ein komplexerer Angriff könnte den Effekt um ein Vielfaches verstärken.
Kapitel 14
Szenario B – koordinierte Unterdrückung durch mehrere Fonds
Betrachten wir nun eine komplexere Konfiguration. Anstelle eines einzigen Short-Engines agieren mehrere Fonds scheinbar unabhängig voneinander, stimmen sich jedoch zeitlich ab. Jeder platziert mittelgroße Positionen. Keine davon ist für sich genommen verdächtig. Keine überschreitet die Konzentrationsschwellen. Die Aufsichtsbehörden sehen ein verteiltes Volumen, keine Absprachen.
Wenn sich der Preis einer bekannten Liquidationsbandbreite nähert, wird ein koordinierter Druck ausgeübt. Das Ziel ist nicht, den Markt allein zu brechen, sondern den Auslöser zu erreichen, bei dem Zwangsverkäufe übernehmen.
Sobald Liquidationen aktiviert sind, ist kein weiterer Druck erforderlich. Der Markt wird selbstzerstörerisch. Händler, die die Charts beobachten, glauben, dass sich die Stimmung verschlechtert hat. Sie sehen keine versteckte Orchestrierung. Sie sehen keinen chirurgischen Offshore-Einstieg. Sie sehen nur den Zusammenbruch. Die Stärke dieses Szenarios liegt darin, dass die Verantwortung fragmentiert ist.
Selbst wenn Ermittler Börsendaten vorladen, zeigt die Architektur viele Akteure statt nur einen. Sie können miteinander verbunden sein. Sie können unabhängig sein. Ohne explizite Kommunikationsaufzeichnungen kann niemand ein Motiv oder eine koordinierte Absicht nachweisen. Marktbewegungen erscheinen natürlich, auch wenn sie manipuliert sind.
Was dieses Szenario gefährlicher macht als Szenario A, ist die plausible Leugnung. Ein einzelner Wal kann entdeckt werden, wenn er groß genug ist. Zehn Wale mit gestaffelten Orderbüchern sehen wie Momentum aus. Der Markt kann sich nicht verteidigen, weil er die Bedrohung nicht als Ganzes erkennen kann. Dies ist die Art von Struktur, die den Bitcoin-Preis über Monate oder sogar Jahre hinweg drücken könnte, wenn sie sich wiederholt.
Knappheit wird irrelevant, da das synthetische Angebot unendlich ist.
Der Verkaufsdruck regeneriert sich schneller, als die Spot-Nachfrage ihn absorbieren kann.
Der Einzelhandel kapituliert nicht aufgrund der Fundamentaldaten, sondern aus Erschöpfung.
Kapitel 15
Szenario C – ETF-Absorption ohne Spotkäufe
Das letzte Szenario ist subtiler und in der realen Marktstruktur weitaus glaubwürdiger. In diesem Modell bricht der Bitcoin-Preis nicht drastisch ein. Er driftet seitwärts oder nach unten, während die ETF-Zuflüsse anhalten. Die Öffentlichkeit sieht, dass Kapital zufließt. Sie geht von einer starken Nachfrage aus. Der Preis bewegt sich jedoch nicht entsprechend.
Etwas fühlt sich falsch an, kann aber nicht bewiesen werden.
Dies kann passieren, wenn ETF-Ausgabeeinheiten nicht über offene Spotmärkte, sondern über interne Liquiditätsvereinbarungen gefüllt werden. Ein Broker kann Bitcoin direkt liefern, ohne sichtbare Orders an Börsen zu platzieren. Bitcoin bewegt sich zwischen Verwahrungs-Wallets, kommt aber nie mit dem öffentlichen Orderbuch in Berührung. Die Nachfrage existiert auf dem Papier, aber nicht im Preis.
Wenn synthetische Märkte gleichzeitig Short-Positionen eingehen oder negativ finanzieren, können ETF-Zuflüsse wie Wasser im Sand versickern. Milliarden können zufließen, ohne Spuren im Preis zu hinterlassen. Für die Öffentlichkeit erscheint dies unmöglich, da sie glaubt, dass der Kauf von Bitcoin über einen ETF gleichbedeutend mit dem Kauf von Bitcoin ist.
In Wirklichkeit handelt es sich um ein Engagement ohne Auswirkungen auf das Orderbuch.
In einem solchen Szenario kann ein ausgeklügelter Short-Engine still und leise Gewinne anhäufen. Es gibt keinen Crash, dem man die Schuld geben könnte. Keine Schlagzeilen über Liquidationen. Es gibt keinen zehnprozentigen Rückgang, der die Branche schockiert. Der Preis entwickelt sich ohne eindeutige Anzeichen unterdurchschnittlich. Die Inhaber verlieren allmählich das Vertrauen. Ein langsamer Aderlass ersetzt ein plötzliches Ereignis.
Dies ist eher eine Unterdrückung durch Stagnation als ein Zusammenbruch. Es schwächt die Überzeugung, anstatt sie zu zerstören. Der effektivste Angriff zerstört das Vertrauen nicht in einem Moment. Er untergräbt die Überzeugung langsam, bis die Stärke erodiert ist.
Teil IV Schlussfolgerung
In diesen drei Szenarien ist das Thema immer dasselbe. Das synthetische Angebot bestimmt das Ergebnis. Ein Großinvestor braucht keine Kontrolle über Bitcoin, um den Preis zu kontrollieren. Er braucht nur die Kontrolle über die Hebelwirkung von Terminkontrakten und Geduld, um Druck auszuüben. Die Offshore-Welt verbirgt die Identität. Die ETF-Struktur kann das Volumen verbergen. Mehrere Fonds können die Koordination verschleiern.
Die Gefahr besteht nicht darin, dass dies geschehen könnte. Die Gefahr besteht darin, dass die Struktur genau so existiert, wie es erforderlich ist. Bitcoin überlebt im Protokoll. Der Preis überlebt nur im Vertrauen.
TEIL V
Warum niemand es aufhalten kann
Teil V befasst sich mit der Frage, die sich natürlich aus Teil IV ergibt. Wenn diese Szenarien eintreten können, warum werden sie dann nicht verhindert? Warum gab es bisher keine Vollstreckungsfälle, Strafverfolgungen oder behördliche Verfügungen, die eine synthetische Marktbeherrschung verhindert hätten? Die Antwort lautet, dass Bitcoin in einem rechtlichen Vakuum existiert. Es ist von Natur aus global, während die Regulierung von Natur aus national ist. Der Vermögenswert überschreitet mühelos Grenzen. Die Aufsicht tut dies nicht.
Kapitel 16
Regulatorische Blindheit als strukturelle Bedingung
Regulierungsbehörden sind dafür geschaffen, Märkte zu regulieren, die innerhalb ihres rechtlichen Rahmens existieren. Wenn eine Börse in New York ansässig ist, können die SEC oder die CFTC Unterlagen anfordern. Wenn ein Fonds an der CME gehandelt wird, ist eine Berichterstattung obligatorisch. Futures-Positionen, Margin-Anforderungen und Offenlegungen des wirtschaftlichen Eigentums sind gesetzlich vorgeschrieben. Der Großteil der Bitcoin-Preisfindung findet jedoch nicht in diesen Bereichen statt. Sie erfolgt offshore, wo die Meldepflichten minimal sind oder gar nicht existieren.
Selbst wenn die Regulierungsbehörden eingreifen wollen, stehen sie vor zwei Hindernissen.
Das erste ist rechtlicher Natur. Eine US-Aufsichtsbehörde kann Konten auf den Seychellen nicht durch eine inländische Anordnung sperren. Sie muss die Zusammenarbeit durch formelle Verträge beantragen, deren Bearbeitung Monate dauern kann. Marktmanipulationen vollziehen sich jedoch innerhalb von Minuten. Ein verspäteter Antrag ist keine Durchsetzung. Es handelt sich um Papierkram nachträglich.
Die zweite Hürde ist die Beweisführung. Um Marktmanipulation strafrechtlich zu verfolgen, muss eine Behörde Vorsatz nachweisen. Es reicht nicht aus, dass sich ein Preis stark verändert hat. Es muss nachgewiesen werden, dass ein Händler mit der Absicht gehandelt hat, den Markt zu verzerren. Wenn Aktivitäten über mehrere Börsen verteilt sind und Proxys oder mehrschichtige Unternehmen eingesetzt werden, ist der Vorsatz nicht mehr erkennbar. Regulierungsbehörden können Verdacht schöpfen. Sie können Ermittlungen anstellen. Sie können sogar Warnungen veröffentlichen. Den Fall vor Gericht zu beweisen, ist jedoch eine ganz andere Sache.
Bitcoin wird weltweit und sofort gehandelt. Die Regulierung tut dies nicht.
Kapitel 17
Warum das Scheitern der Durchsetzung wahrscheinlich und keine Ausnahme ist
In traditionellen Märkten hinterlässt Preismanipulation oft Spuren. Aktienblöcke müssen über Clearingstellen gemeldet werden. Leerverkäufe können gemessen werden. Broker sind lizenziert und werden beaufsichtigt. Margin Calls erfolgen nach Regeln, die die systemische Stabilität gewährleisten sollen. Diese Sicherheitsvorkehrungen gibt es im Kryptobereich nicht einheitlich. Wenn eine Liquidation Milliarden aus offenen Positionen tilgt, sind die Börsen, die diese Kontrakte halten, nicht zur öffentlichen Transparenz verpflichtet. Sie können aggregierte Daten veröffentlichen. Sie veröffentlichen selten die Gegenparteien. Ohne Gegenparteien gibt es keinen Beklagten. Ohne Beklagten gibt es keinen Fall.
Ermittler können interne Protokolle von Börsen anfordern, aber Börsen außerhalb der wichtigsten Regulierungszentren sind nicht verpflichtet, diesen Anforderungen nachzukommen. Selbst wenn sie kooperieren, können vollständige historische Aufzeichnungen von der Offenlegung ausgeschlossen sein. Transaktionen können über mehrschichtige Konten abgewickelt werden. Wirtschaftliche Eigentümer können hinter nominellen Direktoren geschützt werden. Gelder können abgezogen werden, bevor Vorladungen eintreffen. In vielen Fällen existiert die für die Position verantwortliche juristische Person zum Zeitpunkt der Ermittlungen nicht mehr.
Das System ist nicht unreguliert. Es ist ungleichmäßig reguliert.
Wo die Transparenz fragmentiert ist, bricht die Durchsetzung zusammen.
Ein synthetischer Angriff erfordert kein Genie. Er erfordert eine rechtliche Distanz zwischen dem Akteur und den Auswirkungen. Eine Aufsichtsbehörde kann nicht verfolgen, was sie nicht identifizieren kann. Eine Börse kann nicht offenlegen, was sie nicht überprüfen kann. Deshalb kommt es selten zu einer Durchsetzung. Nicht weil es keine Verstöße gibt, sondern weil eine Aufdeckung unwahrscheinlich ist.
Kapitel 18
Warum globale Regulierungsbehörden nicht mithalten können
Bitcoin ist rund um die Uhr in Betrieb. Die Märkte schlafen nie. Liquidationen finden um 03:14 Uhr genauso leicht statt wie um 14:03 Uhr. Regulierungsbehörden arbeiten während der Geschäftszeiten, in Ausschusssitzungen und nach gesetzlichen Verfahren. Die Geschwindigkeitsdiskrepanz ist nicht hypothetisch. Sie ist strukturell bedingt. Ein Crash kann Vermögen vernichten, bevor die Aufsichtsbehörden überhaupt die Ursache registrieren.
Wenn die SEC Daten von Binance anfordert, muss sie dies formell tun. Wenn die BaFin Daten von BitMEX anfordert, muss sie sich im internationalen Recht zurechtfinden. Wenn die FCA eine Gegenpartei identifizieren will, muss sie die Aktivitäten über Verwahrstellen verfolgen, die sich möglicherweise außerhalb ihrer Reichweite befinden. In der Zwischenzeit baut sich das Open Interest wieder auf. Es entstehen neue Hebelwirkungen. Der Markt setzt sich zurück, bevor die Rechenschaftspflicht greift.
Die grenzüberschreitende Zusammenarbeit ist von Natur aus langsam, da kein Land seine Souveränität zugunsten einer anderen Aufsichtsbehörde aufgeben wird. Jede Anfrage muss den diplomatischen Weg nehmen. Das bedeutet, dass Bitcoin in einer Zone existiert, die keine Behörde allein regieren kann. Ohne einheitliche Rahmenbedingungen verliert sich die Verantwortung und verschwindet.
Das System ist zu schnell für die Aufsichtsbehörden.
Nicht weil sie desinteressiert sind, sondern weil sie strukturell unterlegen sind.
Kapitel 16
Rechtliche versus praktische Regulierung
Eine Aufsichtsbehörde kann erklären, dass Derivate Transparenz erfordern. Offshore-Handelsplätze können dem theoretisch zustimmen und es in der Praxis ignorieren. Eine Compliance-Erklärung ist keine Compliance. Ein veröffentlichtes Dokument ist kein Beweis für die Einhaltung. Wenn Nutzer mit einem Pass-Scan Konten eröffnen können, können die Regulierungsbehörden nicht überprüfen, wer das Kapital kontrolliert oder wie es eingesetzt wird.
Darüber hinaus sind synthetische Bitcoin-Märkte rechtlich als Derivate und nicht als Währung definiert. Die Regulierung digitaler Vermögenswerte konzentriert sich häufig auf die Verwahrung, den Spot-Handel, den Verbraucherschutz oder die AML-Prüfung. Derivate unterliegen weiterhin dem Terminhandelsrecht und nicht dem Wertpapierrecht, und das Terminhandelsrecht wurde nicht für globale, nicht staatliche Vermögenswerte ohne Angebotselastizität geschaffen. Bitcoin verhält sich nicht wie Weizen oder Öl. Das Wrapped Exposure kann das zugrunde liegende Angebot übersteigen, was bei Rohstoffen nicht möglich ist. Das Gesetz hat dies nicht vorhergesehen.
Die Durchsetzung erfordert eine Gesetzesänderung und keine Verfahrensanpassung. Bis dahin regulieren die Aufsichtsbehörden nur Teile eines Ganzen. Sie überwachen die Verwahrer, aber nicht die Schatten um sie herum. Sie beaufsichtigen inländische Handelsplätze, nicht aber Offshore-Leverage-Pools. Sie verfolgen ETFs, aber nicht die synthetischen Märkte, mit denen diese ETFs koexistieren. Das Ergebnis ist eine teilweise Kontrolle über ein System, das als Ganzes funktioniert.
TEIL V Schlussfolgerung
Teil V zeigt, warum strukturelle Manipulationen nicht unwahrscheinlich, sondern fast unkontrollierbar sind. Das Netzwerk kann nicht gestoppt werden, doch der Markt kann von Akteuren bewegt werden, die nicht verpflichtet sind, ihre Identität oder Absichten offenzulegen. Die Regulierungsbehörden sind an ihre Zuständigkeit gebunden. Bitcoin ist das nicht. Die Durchsetzung ist Rechtstheorie. Die Realität ist Geschwindigkeit und Standort.
Das Problem ist nicht das Fehlen von Gesetzen.
Es ist das Fehlen von Reichweite.
Solange Transparenz nicht über Grenzen hinweg herrscht, werden synthetische Märkte den Preis dominieren. Bitcoin bleibt ein solides Geld. Seine Bewertung bleibt jedoch anfällig.
TEIL VI
Abschließende Synthese, Implikationen und zukünftige Risiken
Teil VI trägt das Gewicht all dessen, was zuvor geschrieben wurde. Wir wiederholen hier nicht die früheren Kapitel, sondern übersetzen ihre Bedeutung. In den vorangegangenen Abschnitten wurde untersucht, wie Bitcoin konzipiert wurde, wie sich synthetische Märkte entwickelten, wie Hebelwirkung die Knappheit überholte und wie ein koordinierter Akteur den Markt bewegen konnte, ohne eine Münze zu berühren. Jetzt treten wir einen Schritt zurück und stellen die einzige Frage, die zählt.
Wenn der Mechanismus existiert, wenn die Struktur dies zulässt und wenn die Geschichte zeigt, dass Bitcoin bereits durch Liquidationsereignisse bewegt wurde, was bedeutet dies dann für die Zukunft eines Finanzvermögenswerts mit festem Angebot?
Dieser abschließende Abschnitt ist eine lange Reflexion. Er ist weder alarmistisch noch feierlich. Sein Zweck ist Klarheit.
Kapitel 22
Bitcoin ist widerstandsfähig im Code und anfällig im Preis
Bitcoin hat auf Protokollebene noch nie versagt. Blöcke kommen weiterhin an, Signaturen werden verifiziert, Halvings reduzieren die Ausgabe mit kalendarischer Präzision. Miner konkurrieren ehrlich miteinander, weil Betrug unrentabel ist. Eigentumsverhältnisse sind endgültig, da die Blockchain die Historie als Gesetz behandelt. Es ist schwierig, ein anderes Netzwerk im Finanzbereich zu finden, das dieses Maß an Integrität so lange aufrechterhalten hat.
Dennoch wird der Preis von Bitcoin durch diese Perfektion nicht geschützt. Die Marktbewertung existiert außerhalb des Codes. Sobald Bitcoin zu einem handelbaren Instrument statt zu einer Nischentechnologie wurde, trat es in eine Welt ein, die von Liquidität, Hebelwirkung und psychologischer Masse beherrscht wird. Der Code garantiert Knappheit. Er garantiert jedoch keine Marktstärke.
Eine Technologie kann makellos sein, während ihr Preis durch die um sie herum aufgebaute Finanzmaschinerie verzerrt wird. Gold wurde jahrhundertelang manipuliert, ohne seine physische Knappheit zu verlieren. Kunst wurde eher von Auktionshäusern als von Farbe und Leinwand bewertet. Bei Bitcoin ist das nicht anders. Die Kontrolle des Angebots ist eine Grundlage, kein Schutzschild.
Der Glaube sichert den Wert.
Märkte interpretieren Glauben anhand des Preises, nicht anhand des Angebots.
Kapitel 23
Die zwei Gesichter von Bitcoin
Es ist nun notwendig, Bitcoin in zwei Einheiten zu unterteilen, nicht als Metapher, sondern als beobachtbare Realität.
Es gibt Bitcoin auf der Blockchain. Die knappe Ressource. Der Vermögenswert, der in Wallets existiert, durch private Schlüssel gesichert ist, durch Miner bewegt und durch globalen Konsens verifiziert wird. Dieses Bitcoin ist langsam, dauerhaft und unbestechlich.
Dann gibt es Bitcoin außerhalb der Blockchain. Den Papiermarkt. Den Terminmarkt. Den Futures-Motor, der das Engagement vervielfachen kann, ohne die Anzahl der Coins zu vervielfachen. In dieser Welt ist Bitcoin kein Vermögenswert. Es ist ein Bezugspunkt. Ein Preis-Feed. Etwas, das gekauft werden kann, ohne es zu besitzen, und verkauft werden kann, ohne es zu besitzen.
Die meisten Menschen gehen davon aus, dass sie mit dem ersten interagieren.
Die meisten Preisbewegungen kommen jedoch vom zweiten.
Die Knappheit gehört zum ersten. Der Preis gehört zum zweiten.
Diese Dualität ist das Zentrum der modernen Bitcoin-Wirtschaft. Die eine Hälfte repräsentiert die Absicht. Die andere repräsentiert das Ergebnis. Bis beide zusammenlaufen, bleibt Bitcoin zwei Vermögenswerte mit demselben Namen.
Kapitel 24
Knappheit kann die Bewertung ohne Eigentum nicht verteidigen.
Viele langfristige Inhaber verankern ihre Überzeugung in der Obergrenze von 21 Millionen. Sie glauben, dass der Wert von Bitcoin steigen wird, solange es nicht inflationär ist. Das ist mathematisch schlüssig, aber finanziell unvollständig. Knappheit spielt nur dann eine Rolle, wenn der Preis darauf reagiert. Wenn das synthetische Angebot das physische Angebot übersteigt, hat Knappheit keinen Einfluss auf den Preis.
Wenn fünf Bitcoin existieren, aber fünfzig Ansprüche darauf bestehen, reagiert der Preis auf die fünfzig und nicht auf die fünf. Bitcoin kann gleichzeitig knapper und weniger wertvoll werden, da der Mechanismus, der den Preis bestimmt, nicht die Zirkulation ist. Es ist die Exposition.
Eine Welt, in der der Marktwert eher Derivate als Eigentumsrechte widerspiegelt, ist eine Welt, in der Knappheit eher zu einer Statistik als zu einem Einflussfaktor wird. Die Idee hinter Bitcoin wird nicht schwächer, aber die Art und Weise, wie die Märkte diese Idee interpretieren, schon. Knappheit wird zu einer akademischen Tatsache und nicht zu einem Preistreiber.
Das ist das zentrale Paradoxon. Bitcoin kann wirtschaftlich solide und dennoch marktfragil sein.
Kapitel 25
Wenn eine Einheit Bitcoin unbemerkt bewegen kann, was hält dann zehn davon ab?
Wir akzeptieren, dass ein einzelner Akteur eine Kettenreaktion auslösen könnte. Wir akzeptieren, dass Liquidationsmaschinen Milliarden ohne Widerstand bewegen können. Erweitern Sie nun das Modell. Stellen Sie sich statt eines Akteurs zehn vor. Stellen Sie sich statt eines Offshore-Kontos Netzwerke von Unternehmen vor, die über mehrere Gerichtsbarkeiten verteilt sind und eher durch zeitliche Abstimmung als durch Kommunikation koordiniert werden. Keines davon ist groß genug, um Verdacht zu erregen. Alle sind groß genug, um den Markt durch dünne Liquiditätszonen zu drängen.
In einem solchen Fall erkennt keine Aufsichtsbehörde ein Muster. Keine einzelne Geldbörse zeigt Dominanz. Die Börsen beobachten Aktivitäten, aber diese sind normal. Die Preise fallen, aber die Rückgänge erscheinen natürlich. Die Händler geraten in Panik, aber die Panik scheint organisch zu sein.
Synthetische Angriffe brauchen keine Geheimhaltung. Sie brauchen Verteilung. Ein auf Hebelwirkung basierendes System bricht unter dem Gewicht zusammen, nicht aufgrund von Absicht. Wenn Absicht und Gelegenheit zusammenfallen, beschleunigt sich der Zusammenbruch. Wenn mehrere Parteien beteiligt sind, wird eine Aufdeckung unmöglich.
Das größte Marktmanipulationsereignis ist möglicherweise nie sichtbar, nicht weil es versteckt ist, sondern weil es identisch mit Volatilität aussieht.
Bitcoin braucht keinen Feind. Es braucht Fragilität.
Kapitel 26
Könnte Bitcoin seinen eigenen Schattenmarkt überleben?
Bitcoin kann an Wert verlieren, ohne seinen Zweck zu verlieren. Es kann als Investition scheitern, ohne als Währungsnetzwerk zu scheitern. Die Inhaber mögen angesichts des Preises verzweifeln, während die Miner weiterhin Blöcke produzieren. Die Börsen mögen Milliarden liquidieren, während die Knoten weiterhin die Historie validieren.
Es gibt einen Unterschied zwischen finanziellem Scheitern und strukturellem Scheitern.
Wenn synthetische Märkte den Preis dauerhaft dominieren, wird Bitcoin nur für diejenigen zu einer Wertanlage, die sich weigern zu verkaufen. Es wird zu einem Netzwerk der Überzeugung und nicht zu einem Markt der Preisfindung. Das ist kein Zusammenbruch, sondern eine Mutation. Es gibt jedoch noch eine andere Möglichkeit. Wenn die Inhaber erkennen, dass Knappheit nur dann eine Rolle spielt, wenn Coins aus dem synthetischen Umlauf genommen werden, könnte sich die Akkumulation von den Handelsplätzen hin zu Cold Storage verlagern.
Wenn Börsen strengere Transparenzanforderungen einführen und die institutionelle Verwahrung nicht mehr undurchsichtig, sondern überprüfbar wird, könnte die Schattenebene schrumpfen. Die Knappheit könnte wieder an Einfluss gewinnen. Dieses Ergebnis erfordert einen strukturellen Wandel. Es erfordert, dass mehr Menschen Bitcoin kaufen als sich nur zu engagieren. Es erfordert, dass der Markt Eigentum gegenüber Spekulationen wertschätzt. Das wird vielleicht nicht so schnell passieren, aber es ist möglich.
Bitcoin kann seinen Schatten überleben, wenn die Menschen sich wieder auf den Vermögenswert statt auf den Kurschart konzentrieren.
Kapitel 27
Abschließende These
Bitcoin ist der erste Vermögenswert in der Geschichte der Menschheit, der sowohl vollkommen knapp als auch in finanzieller Form unendlich reproduzierbar ist. Eine Version existiert in einem Ledger, das nicht gefälscht werden kann. Die andere existiert an Börsen, die ein Engagement weit über das Angebot hinaus schaffen können.
Das Netzwerk wird Unternehmen, Regierungen und Währungen überdauern.
Der Markt wird die Hebelwirkung nicht überdauern, es sei denn, die Hebelwirkung wird kontrolliert.
Dieses Buch ist keine Prophezeiung. Es ist eine Beschreibung. Die über Bitcoin erbaute synthetische Welt hat mehr Einfluss auf den Preis als der Vermögenswert selbst. Solange das Eigentum nicht das Risiko überwiegt, wird sich der Preis wie eine Hebelwirkung verhalten und nicht wie Knappheit. Bitcoin-Besitzer müssen verstehen, dass die Gefahr für die Bewertung nicht in der Inflation oder der Feindseligkeit der Regierung liegt. Es ist die strukturelle Verstärkung durch Märkte, die mit Bitcoin handeln, ohne ihn jemals zu berühren.
Bitcoin ist real. Papier-Bitcoin ist größer.
Die Zukunft hängt davon ab, was die Gesellschaft mehr schätzt.
ANHANG
Anhang A
Glossar der wichtigsten Begriffe
Dieses Glossar richtet sich an Leser, die nicht tief in den Derivatemarkt eingebunden sind. Die Definitionen sind bewusst klar und nicht akademisch gehalten.
Bitcoin (BTC)
Ein digitaler Vermögenswert mit einer festen Gesamtmenge von 21 Millionen Coins, die durch ein dezentrales Proof-of-Work-Netzwerk gesichert sind.
Spotmarkt
Ein Markt, auf dem Bitcoin gekauft oder verkauft wird und Coins tatsächlich innerhalb der Blockchain oder innerhalb von Verwahrungssystemen den Besitzer wechseln.
Derivat
Ein Finanzkontrakt, dessen Wert auf dem Preis von Bitcoin basiert, für dessen Abwicklung jedoch kein echtes Bitcoin erforderlich ist.
Terminkontrakt
Eine Vereinbarung, Bitcoin zu einem bestimmten Zeitpunkt in der Zukunft zu einem bestimmten Preis zu kaufen oder zu verkaufen. In der Regel wird der Kontrakt in bar abgerechnet.
Perpetual Swap
Ein Terminkontrakt ohne Ablaufdatum. Händler können Positionen unbegrenzt halten, wenn sie die Margin aufrechterhalten.
Optionen
Kontrakte, die das Recht geben, Bitcoin zu einem bestimmten Ausübungspreis an oder vor einem bestimmten Datum zu kaufen oder zu verkaufen.
Offene Positionen
Gesamtwert der ausstehenden Derivatekontrakte. Hohe offene Positionen deuten auf ein Hebelrisiko im System hin.
Finanzierungssatz
Eine periodische Gebühr, die zwischen Long- und Short-Händlern von Perpetual Swaps ausgetauscht wird, um den Kontraktpreis mit dem Spotpreis auszugleichen.
Liquidation
Zwangsweise Schließung einer gehebelten Position, wenn die Margin unter den erforderlichen Schwellenwert fällt.
Synthetisches Angebot
Bitcoin-Preisrisiko, das durch Derivate und nicht durch echte Coins besteht.
Whale
Ein Trader oder Fonds, der aufgrund seiner Positionsgröße und nicht aufgrund seiner Marktbeteiligung in der Lage ist, den Preis zu beeinflussen.
Anhang B
Liquidationsmathematik erklärt
Das Liquidationsverhalten ist der Motor hinter den meisten großen Bewegungen. Im Folgenden wird Schritt für Schritt erläutert, wie Verluste zu erzwungenen Marktverkäufen führen.
Ein Händler eröffnet eine Long-Position mit einer Million Dollar als Sicherheit und einem 20-fachen Hebel. Die Positionsgröße beträgt zwanzig Millionen Dollar. Die Maintenance Margin beträgt fünf Prozent. Das bedeutet, dass die Position nicht aufrechterhalten werden kann, wenn der nicht realisierte Verlust eine Million Dollar erreicht.
Wenn der Preis um fünf Prozent fällt, sinkt der Wert des Engagements um eine Million Dollar. Die Börse muss liquidieren, um zu verhindern, dass der Kontostand negativ wird. Die gesamte Position wird zum Marktpreis verkauft.
Skalieren Sie nun diesen Mechanismus.
Stellen Sie sich fünfzigtausend Händler vor, die jeweils Variationen dieser Struktur haben. Ein Preisrückgang von vier Prozent vernichtet viele Konten, aber nicht alle. Ein Rückgang von fünf Prozent liquidiert eine Gruppe. Liquidationen generieren Verkaufsvolumen. Dieses Verkaufsvolumen drückt den Preis weiter nach unten, was die nächste Gruppe auslöst. Die Eskalation erfordert keine Entscheidung. Sie erfolgt automatisch durch Risikomanagement-Engines.
Eine Liquidationskaskade ist keine Kette der Panik. Es ist eine Kette der Arithmetik.
Anhang C
Modelle für gehebelte Engagements
Diese Modelle helfen zu quantifizieren, wie synthetisches Bitcoin das reale Angebot übersteigen kann.
Modell 1:
Eine Million Dollar an Sicherheiten bei einer 10-fachen Hebelwirkung entspricht einer Marktbeteiligung von zehn Millionen. Wenn hundert Händler dieser Konfiguration folgen, erzeugen sie ein Marktgewicht von einer Milliarde, während das reale Kapital zehn Prozent des dargestellten Engagements ausmacht.
Modell 2:
Zwei Milliarden Dollar an kombinierten Sicherheiten bei einem 15-fachen Hebel entsprechen einem Engagement von dreißig Milliarden. Wenn der Preis um sechs Prozent fällt, werden die zwei Milliarden durch die Liquidation vollständig ausgelöscht. Die verbleibenden achtundzwanzig Milliarden sind synthetisch und verschwinden, ohne dass sich die Coins bewegen.
Modell 3:
Ein Fonds mit einem Kapital von fünfhundert Millionen kann je nach Hebelzulassung einen Verkaufsdruck von fünf bis zehn Milliarden erzeugen. Wenn mehrere Handelsplätze kombiniert werden, kann das Engagement dreißig Milliarden übersteigen, ohne das Spot-Angebot zu berühren.
Diese Modelle zeigen, dass durch Hebelwirkung ein paralleles Bitcoin entsteht, das keine Wallets oder Blockbestätigungen benötigt. Es existiert nur in der Buchhaltung der Börsen.
Anhang D
Zeitleiste der wichtigsten Crashs
| Jahr | Auslöser | Mechanismus | Ergebnis |
|---|---|---|---|
| 2020 | Globale COVID-Panik | Spot-Verkaufsdruck löste Derivate-Abwicklung aus | Bitcoin halbierte sich in 24 Stunden |
| 2021 | Übermäßig gehebelte Retail-Futures | Funding-Ungleichgewicht trieb Kaskade an | Ein Drittel des Marktwerts gelöscht |
| 2022 | Institutionelle Insolvenz-Kontagion | Kreditgeber brachen zusammen, Rehypotheken scheiterten | Mehrzyklischer Rückgang mit Börsen-Ausfällen |
| 2025 | Wal in Verbindung mit makroökonomischem Ereignis | Direkter Schlag in Liquidationscluster | 19 Milliarden innerhalb weniger Stunden liquidiert |
Diese vier Episoden zeigen, dass die stärksten Kursrückgänge von Bitcoin nicht durch Veränderungen im Angebot verursacht wurden, sondern durch Hebel- und Liquidationsmechanismen, die oberhalb der Blockchain wirkten. Jedes Ereignis wurde durch unterschiedliche Faktoren ausgelöst, doch die zugrunde liegende Struktur blieb dieselbe: Das Derivate-Engagement brach schneller ein, als die Spot-Nachfrage reagieren konnte. Wenn der synthetische Druck schneller steigt als der reale Besitz, kann selbst ein knapper Vermögenswert mit einer Geschwindigkeit fallen, der der Markt nicht widerstehen kann.
Anhang E
Vergleich zwischen Spot-ETF und Futures
Spot-ETF
- Kann tatsächliche Bitcoins halten
- Kauft nicht immer über öffentliche Orderbücher
- Kann das Engagement erhöhen, ohne den Nachfragedruck zu erhöhen
- Erscheint als Akzeptanz, kann aber den Preis nicht verändern
Futures-ETF
- Hält keine Bitcoins
- Verfolgt den Preis durch synthetisches Engagement
- Kann ohne Angebotsbeschränkungen skaliert werden
- Fördert spekulative Geschäfte mit Barausgleich
Die Knappheit von Bitcoin spielt nur dann eine Rolle, wenn für die Abwicklung Coins erforderlich sind. Futures heben diesen Zusammenhang auf.
Anhang F
Vorgeschlagene visuelle Elemente für die Veröffentlichungsversion
Die endgültige Version dieses Buches wird durch Diagramme und Abbildungen ergänzt. Diese können später erstellt werden, aber hier ist ein vorgeschlagenes Layout, damit Sie oder ein Designer sie umsetzen können.
1. Grafik zu offenen Positionen im Vergleich zur Spot-Liquidität
Zeigen Sie die Divergenz während jedes Crash-Jahres.
2. Liquidations-Wasserfall-Diagramm
Veranschaulichen Sie, wie erste Verkäufe die zweite Ebene auslösen.
3. Synthetische Angebotspyramide
Echte Coins an der Basis, Engagement-Ebenen darüber.
4. Zeitachse der Volatilitätskompression
2020 Long-Unwind vs. 2025 Rapid Flash Drop.
5. Überlagerung von ETF-Zuflüssen und Spotpreis-Korrelation
Zeigen Sie, wo der Preis nicht reagiert.
6. Karte der Börsen-Gerichtsbarkeiten
Heben Sie regulatorische Blindzonen hervor.
Anhang G
Abschließende Anmerkungen des Forschers
Diese Arbeit stellt eine gängige Annahme in Frage. Viele glauben, dass der Bitcoin-Preis das Angebot und die Akzeptanz widerspiegelt. Die Beweise deuten darauf hin, dass Derivate oft beides überschatten. Bitcoin überlebt als Netzwerk, während die Bewertung eher die Liquiditätsstruktur als die Knappheit der Emissionen widerspiegelt.
Der Zweck dieses Anhangs ist nicht, einen Zusammenbruch vorherzusagen, sondern den Mechanismus aufzuzeigen. Die Leser sollten verstehen, wie die Preisbildung von Bitcoin beeinflusst werden kann, wo systemische Schwachstellen liegen und warum Hebelwirkung einen endlichen Vermögenswert in etwas verwandelt, das sich unendlich verhält.
- Bitcoin bleibt historisch gesehen
- Seine Schwachstelle liegt nicht in der Kryptografie, sondern in
Der Unterschied zwischen echtem Bitcoin und synthetischem Bitcoin wird das nächste Jahrzehnt prägen.
Häufig gestellte Fragen
Was ist der Hauptunterschied zwischen echtem Bitcoin und synthetischem Bitcoin?
Echter Bitcoin erfordert den Besitz tatsächlicher Coins auf der Blockchain, während synthetischer Bitcoin sich auf Engagements durch Derivate wie Futures oder Perpetual Swaps bezieht, für die kein BTC gehalten werden muss. Diese Instrumente können den Markteinfluss vervielfachen, ohne das reale Angebot zu beeinflussen.
Wie entstehen durch Derivate „Geister-Bitcoins”?
Derivate ermöglichen es Händlern, Long- oder Short-Positionen zu eröffnen, ohne echte Bitcoin zu erwerben. Da Börsen unbegrenzt viele Kontrakte ausgeben können, kann das synthetische Angebot das feste reale Angebot übersteigen, was zu „Geister-Bitcoin” führt, die sich auf den Preis auswirken.
Warum kann die Knappheit von Bitcoin seinen Preis nicht schützen?
Knappheit begrenzt das Angebot, aber der Preis wird durch aktive Marktkräfte bestimmt. Wenn synthetische Märkte das Handelsvolumen dominieren, können Hebelwirkung und Derivate die tatsächliche Angebotsdynamik überlagern und den Preis unabhängig von der Knappheit bewegen.
Warum sind Perpetual Swaps so einflussreich auf den Bitcoin-Märkten?
Perpetual Swaps arbeiten mit hoher Hebelwirkung, haben kein Ablaufdatum und generieren die liquidesten Handelsaktivitäten. Liquidationen während volatiler Bewegungen können den Preis schnell nach oben oder unten treiben, wodurch Perps zum Hauptmotor der Preisbewegung werden.
Wie kann ein Wal den Bitcoin-Markt beeinflussen?
Ein kapitalstarker Händler kann Hebel einsetzen, um den Preis in Bereiche zu treiben, in denen viele Händler mit Liquidationen konfrontiert sind. Sobald die Liquidationen beginnen, verstärkt der automatisierte Verkauf die Bewegung, sodass der Initiator von Kaskadeneffekten profitieren kann.
Warum spielen Offshore-Börsen eine so große Rolle?
Offshore-Handelsplätze arbeiten oft mit begrenzter Aufsicht, hohem Hebel, anonymen Konten und flexiblen Regeln. Diese Bedingungen ermöglichen große synthetische Positionen, die die globalen Preise ohne standardmäßige regulatorische Transparenz beeinflussen können.
Beseitigen Bitcoin-ETFs das Risiko von Marktmanipulationen?
ETFs verbessern den Zugang für institutionelle Anleger, beseitigen jedoch nicht den synthetischen Druck. ETF-Zuflüsse führen nicht immer zu Spot-Bitcoin-Käufen, da einige Emittenten Zwischenhändler oder interne Liquiditätsvereinbarungen nutzen, wodurch der Effekt der Angebotsverknappung abgeschwächt wird.
Was haben frühere Bitcoin-Crashs gemeinsam?
Bei allen größeren Ereignissen – darunter 2020, 2021, 2022 und 2025 – begann jeder Crash mit starkem synthetischem Druck, gefolgt von fremdfinanzierten Liquidationen, die die Spotmärkte überwältigten. In allen Fällen lösten Ungleichgewichte bei Derivaten rasante Kettenreaktionen aus.
Könnte eine koordinierte institutionelle Strategie den Preis drücken?
Theoretisch ja. Unabhängige Unternehmen könnten unabhängig voneinander Positionen eröffnen, die scheinbar nicht miteinander verbunden sind, und jeweils geringen Druck ausüben. Der durch Hebelwirkung getriebene Liquidationszyklus würde den größten Teil der Arbeit übernehmen und kleine Aktionen zu großen Marktverschiebungen verstärken.
Kann der Preis von Bitcoin trotz seiner Dezentralisierung kontrolliert werden?
Das Netzwerk von Bitcoin ist dezentralisiert und sicher, aber sein Preis wird in Märkten festgelegt, die von Derivaten dominiert werden. Da das synthetische Engagement praktisch unbegrenzt ist, können kapitalkräftige Akteure den Preis beeinflussen, ohne mit dem zugrunde liegenden Angebot von Bitcoin zu interagieren.


